Globální statistiky elektronického obchodování za rok 2025
Svět elektronického obchodování v roce 2025 je pravděpodobně nejjasnějším příkladem konvergence technologií, preferencí spotřebitelů a umělé inteligence.
Vyvinula se z platformy pohodlí, kterou byla před deseti lety, v dnešní kanál nutnosti.
Obsah
Vzhledem k tomu, že na těchto platformách obchodují miliardy kupujících a prodávajících v široké škále kategorií, elektronické obchodování již není o budování platformy, ale o vytváření ekosystému. Ekosystém musí vyvažovat data, personalizaci a logistiku.
Tato zpráva s názvem Globální statistiky elektronického obchodování za rok 2025 je komplexní zprávou o stavu elektronického obchodování, která zahrnuje velikost trhu a očekávanou míru růstu trhu, příspěvky jednotlivých zemí ke globálnímu trhu elektronického obchodování, zařízení a platformy používané pro elektronické obchodování a další trendy, jako je sociální obchodování, vliv sociálních médií na nákupy, způsoby digitálních plateb atd.
Snažili jsme se tyto statistiky sestavit tak, aby nám poskytly vhled do chování spotřebitelů a technologických narušení.
Rok 2025 je pro elektronické obchodování důležitým rokem.
Trh se posouvá z fáze rychlého růstu do fáze inteligentní expanze, přičemž umělá inteligence hraje hlavní roli v oblastech, jako je logistika, marketing a prediktivní analýza.
V této zprávě budeme sledovat nejen růst trhu, ale také významné změny, které v ekosystému probíhají.
Velikost globálního trhu elektronického obchodování v letech 2015 až 2025
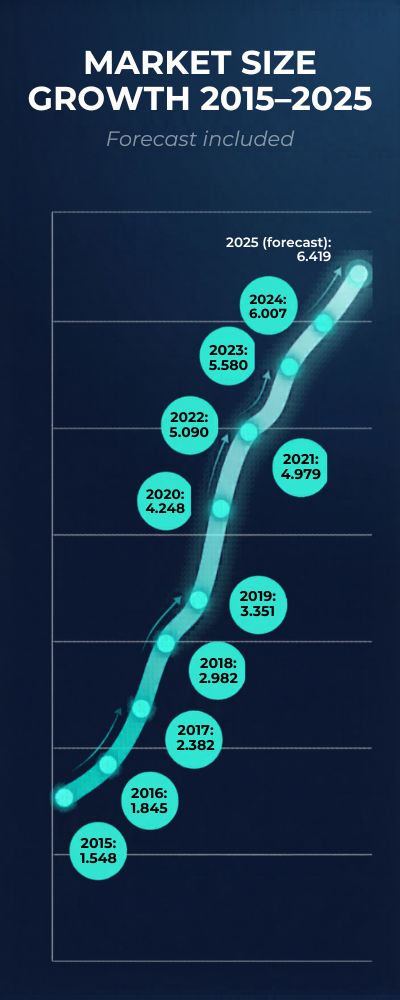
Online maloobchod se za poslední desetiletí více než čtyřnásobně zvýšil, přičemž za posledních 18 měsíců došlo k určité normalizaci, jelikož jsme překonali deformace způsobené Covidem a zpomalení Číny mělo širší dopady na obchod.
V roce 2025 byl růst maloobchodního elektronického obchodování pozitivní, jen umírněnějším tempem, a jeho podíl na globálním maloobchodě činil zhruba 20 %.
V milionech amerických dolarů, bilionech Hlavní čísla (USD, biliony)
| Rok výroby | Velikost trhu |
| 2015 | 1.548 |
| 2016 | 1.845 |
| 2017 | 2.382 |
| 2018 | 2.982 |
| 2019 | 3.351 |
| 2020 | 4.248 |
| 2021 | 4.979 |
| 2022 | 5.090 |
| 2023 | 5.580 |
| 2024 | 6.007 |
| 2025 (předpověď) | 6.419 |
Zdrojová data pro graf: 2015 až 2024, Capital One Shopping Research, sestaveno z eMarketer a Statista; 2025, Insider Intelligence (eMarketer).
Co se změnilo v roce 2025
Měřítko: 6.419 bilionu dolarů v roce 2025, což představuje meziroční nárůst o ~6.8 %. Penetrace: Elektronické obchodování se v roce 2025 podílelo ~20.5 % na globálních maloobchodních tržbách ve srovnání s ~19.9 % v roce 2024.
Názor analytika
Trh rostl mezi lety 2015 a 2025 složeným ročním tempem ~15 %, což je na tak velkou základnu ohromující tempo.
Nedávné zpomalení je spíše cyklické než sekulární: logistika je levnější než v letech 2021 až 2022, sledovanou proměnnou jsou přeshraniční problémy a umělá inteligence se nyní začíná přesouvat od prodejní strategie k prodejní praxi (tvorba obsahu, optimalizace cen, využívání dat první strany).
Očekával bych určité změny v kategoriích (na potraviny a základní zboží) a změny ve formátech (více kurátorství s využitím umělé inteligence v diskrečních kategoriích), ale opětovné zrychlení, jakmile se Čína vrátí na správnou cestu a obchodníci dokončí budování své datové infrastruktury. Jinými slovy, stále je zde spousta prostoru pro růst; rok 2025 je jen překážkou, nikoli cílem.
Podíl online obchodu na celkových maloobchodních nákupech (2015–2025)
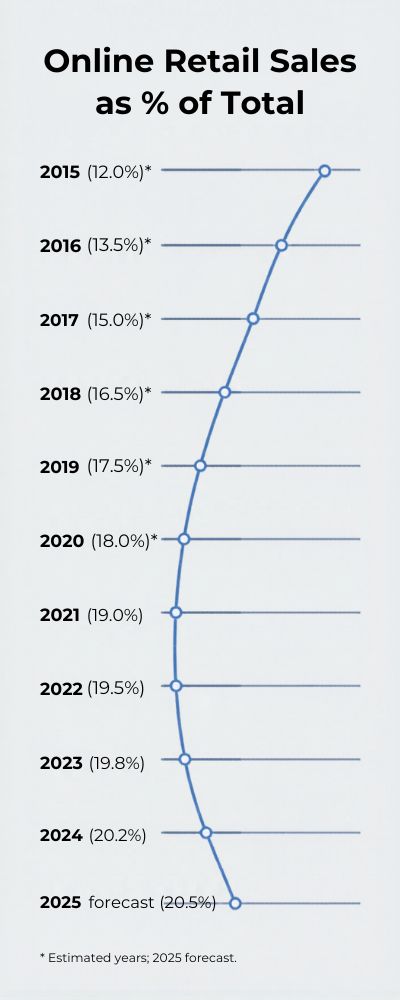
Můj názor na podíl online nakupování na celkových maloobchodních tržbách po celém světě je takový, že se poměrně konzistentně přesouvá z pozice „chci mít“ na „musím mít“.
Podíl elektronického obchodování na celkových maloobchodních tržbách na celém světě v posledních letech roste, a to převážně stabilně, ale skokově.
Pokud se ale mají věřit nejnovějším statistikám, zvýší se z první poloviny dvanácti let v roce 2015 na blížící se pětinu všech maloobchodních tržeb do roku 2025.
Oficiální statistiky
Zde je tabulka s historií. Upozorňujeme, že některá čísla jsou skutečná a jiná předpokládaná a všechna jsou vyjádřena jako podíl globálního maloobchodního elektronického obchodu na celkovém maloobchodě.
| Rok výroby | % z celkového maloobchodního prodeje online |
| 2015 | ~12.0 %* |
| 2016 | ~13.5 %* |
| 2017 | ~15.0 %* |
| 2018 | ~17.0 %* |
| 2019 | ~18.0 %* |
| 2020 | ~18.8 %* |
| 2021 | ~ 18.8% |
| 2022 | ~ 19.4% |
| 2023 | ~ 19.9% |
| 2024 | ~ 19.9% |
| 2025 (předpověď) | ~ 20.5% |
*Na základě zastřešujících trendových metrik (ne všechna data byla zpracovávána po jednotlivých letech a/nebo rozdělena na roční data pro veřejnou spotřebu). Zdroj dat: eMarketer global predictions.
Význam
To mi říká, že i když růst akcií už není tak prudký, rozhodně k němu stále dochází.
V roce 2015 to bylo zhruba 12 %, v roce 2025 to bude více než 20 %, takže hovoříme o zásadním strukturálním posunu. Za zmínku stojí tři věci:
Zpomalení meziročního podílu naznačuje, že některé trhy nebo kategorie dosáhly úrovně zralosti, pokud jde o online podíl, a že v budoucnu bude většina nárůstů podílu poháněna novými trhy nebo kategoriemi, do kterých je elektronický obchod méně zastoupen.
Ustálení podílu kolem 20 % neznamená, že se elektronický obchod zpomaluje – naznačuje to, že se maloobchod nezpomaluje a že se elektronický obchod stává jeho běžnou součástí, spíše než odchylkou.
Vzhledem k tomu, že se umělá inteligence, mobilní obchodování, sociální obchod a technologie dodavatelského řetězce stále vyvíjejí, můžeme být svědky opětovného zrychlení této základní úrovně, jakmile dojde k další vlně technologických nebo behaviorálních narušení (např. nakupování ve VR/AR, plně automatizované doručování do poslední míle atd.).
Pro firmy to znamená, že se podíl vyrovnává a konkurence se vyostřuje: online trh už není jen otázkou růstu, ale jen dalším kanálem. Diferenciace a provozní excelence nikdy nebyly důležitější.
Můj
Ale ve skutečnosti si myslím, že se jedná o situaci „přechodu do stabilního stavu“. Skutečný „krok vpřed“ se již stal. Bylo to během prvních 10 let růstu.
Nyní vidíme normalizaci, integraci online obchodu jako přirozené součásti nakupování po celém světě.
To znamená, že z investičního/strategického hlediska je období vysokého rizika/vysoké výnosnosti z velké části u konce.
Pak už zbývá jen realizace: optimalizace marží, dodavatelský řetězec, personalizace řízená umělou inteligencí, regionální působení na trzích, kde je penetrace elektronického obchodování pod celosvětovým průměrem atd.
Takže ano – penetrace na přibližně 20 % do roku 2025 je velká věc. Myslím si však, že je tu ještě větší problém – může se e-commerce posunout z přibližně 20 % na přibližně 30 % a více a co bude klíčovým faktorem, který to umožní?
Jako analytik bych řekl, že pokud nedojde k nějakému masivnímu narušení (technologickému, regulačnímu nebo spotřebitelskému chování), které by významně ovlivnilo trh, neměli bychom v krátkodobém horizontu zaznamenat enormní nárůst tržního podílu žádného z těchto hráčů.
Největší trhy elektronického obchodování na světě v roce 2025 Země podle tržeb z elektronického obchodování (2025)
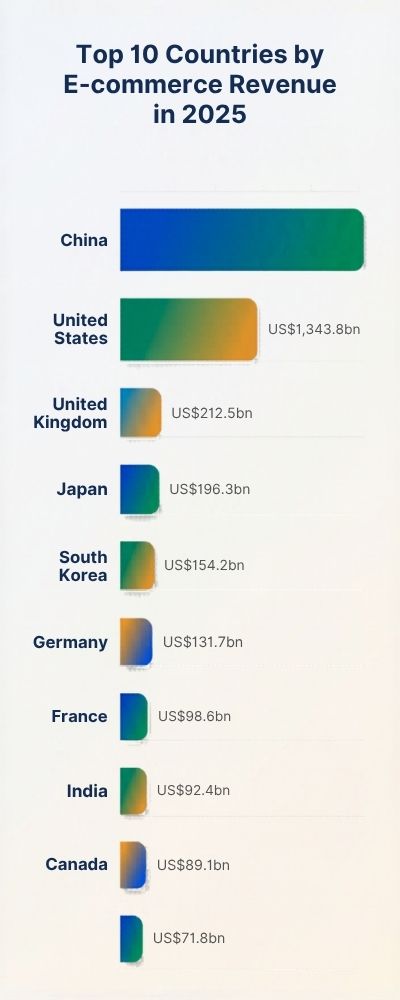
Pojďme se podívat na největší e-commerce trhy na světě v roce 2025.
Přijde mi fascinující dívat se nejen na absolutní čísla, ale také na to, jaký podíl na globálním trhu tvoří (a co to znamená pro budoucí růst).
Čísla
Zde je přehledová tabulka 10 zemí s nejvyššími tržbami z elektronického obchodování v roce 2025 (v miliardách USD).
| Hodnost | Země | Příjmy z elektronického obchodování (2025, mld. USD) |
| 1 | Čína | 2,534.7 |
| 2 | United States | 1,343.8 |
| 3 | Jižní Korea | 207.7 |
| 4 | Japonsko | 190.5 |
| 5 | Velká Británie | 141.8 |
| 6 | Francie | 128.6 |
| 7 | Indie | 117.7 |
| 8 | Německo | 104.2 |
| 9 | Kanada | 74.7 |
| 10 | Indonésie | 60.7 |
Zdroj dat: Statista: z důvodu odlišných zdrojů jsou některá čísla odhady a/nebo zaokrouhlená.
Můj
Zde jsou mé 3 klíčové poznatky z těchto dat:
- Mezi zemí č. 1 (Čína) a zemí č. 2 (Spojené státy) je obrovský rozdíl. Příjmy z elektronického obchodování v Číně jsou téměř dvakrát větší než příjmy v USA (což lze vysvětlit kombinací velikosti trhu, chování uživatelů upřednostňujících mobilní zařízení, silného ekosystému platforem a také kultury).
- Od čísla 2 dále dochází k obrovskému poklesu ve všech zbývajících zemích. To naznačuje, že globální „plató“ v tržbách z elektronického obchodování je formováno převážně dvěma samotnými trhy.
- Země jako Indie a Indonésie se umisťují na vysokých pozicích, ale stále mají relativně nízká absolutní čísla v oblasti elektronického obchodování.
To znamená, že v zemích s mladou demografickou skupinou existuje dostatek prostoru pro růst elektronického obchodování, zlepšení infrastruktury a digitální transformaci.
Pro globální společnosti toto hodnocení zemí v oblasti elektronického obchodování zdůrazňuje důležitost přizpůsobení tržních strategií místním podmínkám (například to, co funguje v Číně, např. logistika, živé streamování, superaplikace, pravděpodobně nebude fungovat v Německu nebo Kanadě atd.).
Z pohledu umělé inteligence (širší článek o statistikách umělé inteligence je zde) existuje jistě škála pro cílení na případy použití, jako je personalizace, dynamické stanovování cen nebo vyhledávání produktů na největších trzích.
Většiny marginálních zisků však lze pravděpodobně dosáhnout v zemích druhé úrovně (Indie, Indonésie), kde digitální návyky ještě nebyly vytvořeny.
Analytik
Toto hodnocení příjmů z elektronického obchodování v jednotlivých zemích je podle mého názoru méně otázkou „kdo kde vyhraje“ a spíše o tom, „kde hrát dál“.
Největší trhy (Čína a USA) budou jistě i nadále růst, ale budou čelit klesajícím mezním výnosům.
Růstový potenciál se proto přesouvá do zemí s relativně nízkou mírou penetrace elektronického obchodování. To vyžaduje, aby se investoři a stratégové zaměřovali méně na absolutní velikost trhu, ale více na rychlost a efektivitu.
Například, jak může logistika s využitím umělé inteligence nebo nástroje pro zapojení zákazníků s využitím umělé inteligence přispět k růstu elektronického obchodování v Indii nebo Indonésii v příštích 3–5 letech?
Koneckonců, největší trhy elektronického obchodování současnosti ovládají jen malé množství zemí, ale základní strukturální příležitost spočívá v mnoha dalších zemích, kam elektronické obchodování dosud nedorazilo.
Mobilní obchodování podle typu zařízení (2025)
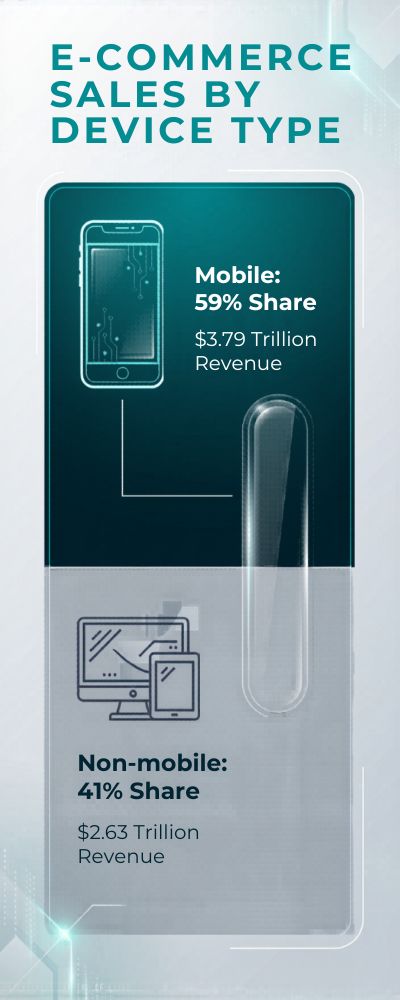
Pokud tato globální čísla rozdělíme podle typu obrazovky, je celkem jasné, že se úložiště nachází v telefonu.
V roce 2025 bude mobilní elektronické obchodování tvořit většinu maloobchodního prodeje, přičemž rozdíl budou tvořit stolní počítače a tablety.
S využitím nejnovějších globálních dat a nejlepšího dostupného odhadu skladby zařízení se můžeme blíže podívat na stav trhu v roce 2025.
Uváděný podíl (globální maloobchodní elektronický obchod, 2025)
| Typ zařízení | Podíl tržeb z elektronického obchodování | Implicitní příjmy (biliony USD) |
| Mobilní telefon (chytrý telefon) | 59% | $3.79 |
| Nemobilní (stolní počítače a tablety)** | 41% | $2.63 |
Poznámky: Podíly odrážejí celosvětový podíl mobilních zařízení na maloobchodním elektronickém obchodování v roce 2025 (59 %).
Celkové údaje jsou založeny na celosvětových maloobchodních tržbách z elektronického obchodování ve výši 6.42 bilionu dolarů za rok 2025; implikované tržby jsou vynásobeny jednoduchým podílem × celkem.
Nemobilní data agregují počítače a tablety, protože většina veřejných datových sad uvádí mobilní versus „ostatní“ globálně, spíše než jasné rozdělení do tří skupin.
Zdroje (max. 2): • SellersCommerce, Top 12 Mobile Commerce Statistics of 2025, 59% podíl mobilních zařízení (a celkový obrat ~4.01 bilionu USD). • Capital One Shopping Research, eCommerce Statistics (2025) – pro výpočet implikovaných tržeb použitých globálních 6.42 bilionu USD.
Co to znamená (z pohledu analytika)
Rád si představuji rok 2025 jako rok, kdy mobilní telefon přestal být „obchodním kanálem“ a stal se jednoduše způsobem, jakým nakupujeme věci.
59% podíl není jen otázkou pohodlí, ale také otázkou zvyku: uložené kreditní karty při placení, opakované objednávky jedním klepnutím, objevování na sociálních sítích spouštějící nativní nákupní aplikaci.
Počítače zůstávají relevantní pro zvažované nákupy a nákupy v reálném čase, ale ekonomické důvody stále více směřují k přístupu zaměřenému na mobilní zařízení: rychlejší načítání, kratší prodejní trychtýře a merchandising s využitím umělé inteligence, který se na malé obrazovce jeví jako nativní.
Pokud chcete nasadit více zdrojů, pravděpodobně nejvyšší marginální návratnost dosáhnete další optimalizací mobilního prostředí (rychlost, UX, identita, platby) a následným využitím umělé inteligence k jeho přizpůsobení ve velkém měřítku.
Koláč se bude i nadále rozšiřovat, ale boj o podíl na této expanzi se odehrává v kapse vašich zákazníků.
Počet digitálních kupujících po celém světě (2018–2025)
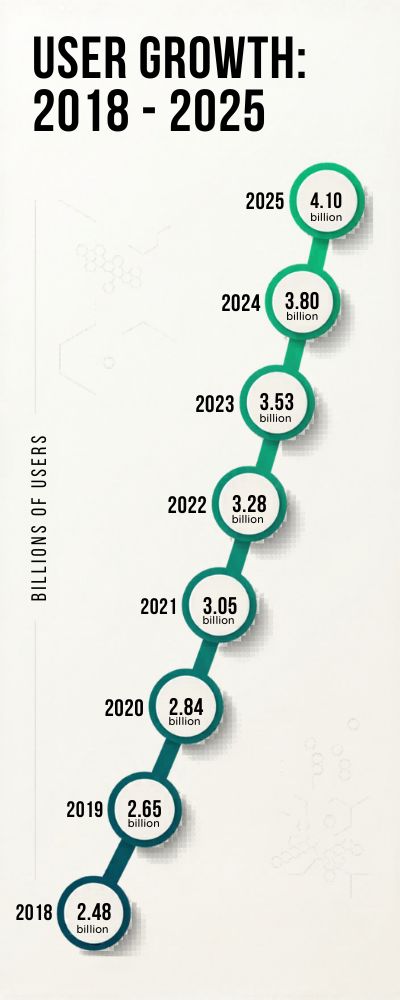
Jedním ze způsobů, jak ocenit rozsah digitálního obchodu, je podívat se na počet lidí, kteří nakupují online.
Mezi lety 2018 a 2025 pozoruji obecně lineární rostoucí trend v počtu digitálních kupujících po celém světě, přerušený prudkým růstem uprostřed pandemie a následným zpomalením, jelikož se trh vrací k mírnějším ziskům v penetraci, finanční inkluzi a behaviorální adopci.
Níže uvedené statistiky představují standardizované globální údaje o „online nakupujících/digitálních kupujících“ z důvěryhodných zdrojů.
Počet lidí, kteří nakupují online po celém světě (miliardy)
| Rok výroby | Uživatelé (miliardy) |
| 2018 | 1.79 |
| 2019 | 1.92 |
| 2020 | 2.37 |
| 2021 | 2.48 |
| 2022 | 2.56 |
| 2023 | 2.64 |
| 2024 | 2.71 |
| 2025 | 2.77 |
Data za období 2018–2019 pocházejí ze studie Market.us, která agregovala minulé odhady digitálních kupujících; data za období 2020–2025 pocházejí ze série článků DemandSage o globálních online nakupujících.
Klíčové poznatky z grafu
Obzvláště zajímavé považuji za dva jevy. Zaprvé, absolutní čísla jsou obrovská, 2.77 miliardy, což naznačuje, že digitální obchod již není okrajovou činností, ale běžnou součástí života drtivé většiny světa.
Za druhé, tempo růstu se zdá být od pandemicky poháněného boomu v letech 2020 a 2021 zpomaleno, což naznačuje, že snadno visící ovoce bylo sklizeno a hlavní výzvou růstu jsou nyní oblasti, jako je finanční inkluze, budování důvěry, mezinárodní přeprava a vyhledávací funkce na zařízeních nižší třídy.
Z pohledu datové vědy se jedná o příběh o dlouhověkosti tohoto trendu. Mezi lety 2018 a 2025 vzrostl počet digitálních kupujících na celém světě o 55 %, což představuje meziroční roční míru růstu 6 % až 7 %, což je pro demografický trend úctyhodný krok.
V budoucnu nebude velká část růstu pocházet tolik z „nových kupujících“, jako spíše z „většího počtu nákupů na kupujícího“, a zde vstupuje do hry umělá inteligence a strojové učení: personalizovaná doporučení produktů pro kupující, kteří nakupují poprvé, optimalizace pokladen, která snižuje počet případů záměny identity, a hlasově aktivovaná zákaznická podpora pro regiony s nespolehlivým internetovým připojením.
Jinými slovy, v tomto trendu je stále dostatek prostoru, i když tempo růstu zpomaluje, pokud online obchodníci dokáží poskytovat personalizovaný, platební optimalizovaný a nízkolatenční obchodní zážitek, který zohledňuje technologická omezení příští miliardy kupujících.
Průměrné roční online výdaje na uživatele podle země (2025)
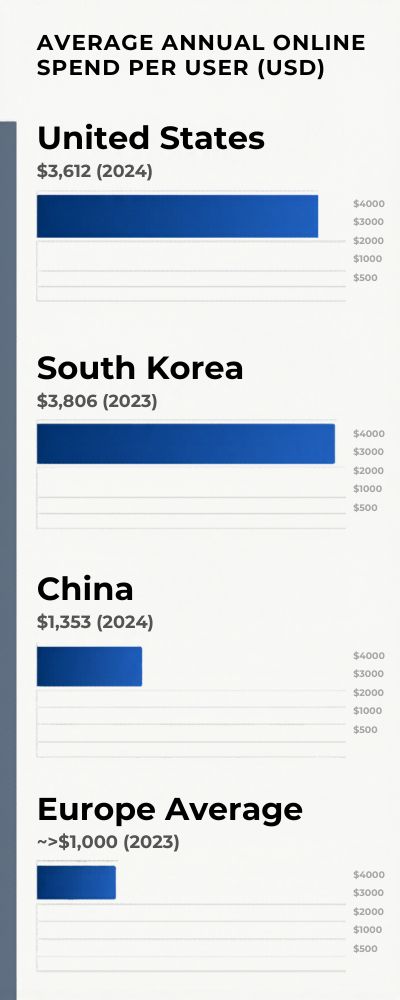
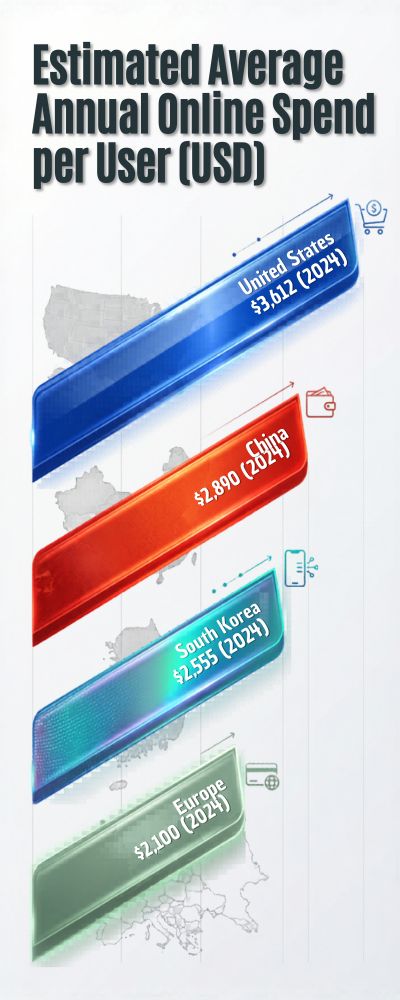
Když se podíváme na to, kolik každý uživatel utratí online, získáme představu o tom, že v elektronickém obchodování nejde jen o penetraci, ale také o to, jak uživatelé interagují.
Níže uvedená tabulka ukazuje průměrné roční online výdaje na uživatele ve vybraných zemích na základě nejlepších veřejně dostupných údajů (údaje za rok 2025 nejsou snadno dostupné, takže některá z těchto údajů jsou odhady z roku 2024).
| Země | Odhadovaná průměrná roční online útrata na uživatele (USD) |
| United States | ~ 3 806 (2024) |
| Čína | ~ 3 806 (2024) |
| Jižní Korea | ~ 3 806 (2023) |
| Evropa (průměr) | ~ >1 000 (2023) |
Moje analýza
Na základě těchto čísel jsou mé postřehy následující:
- Spojené státy jsou lídrem v útratách na uživatele, což není překvapením vzhledem k jejich vyššímu HDP na obyvatele a dlouhé historii online nakupování.
- Čína má nejnižší výdaje na uživatele, přestože je největším trhem, což naznačuje, že růst pochází spíše z počtu uživatelů než z vysokých výdajů na uživatele.
- Jižní Korea se může pochlubit vysokými výdaji na uživatele na rozdíl od země mimo USA, což naznačuje vysokou penetraci mobilních telefonů a digitální přijetí.
- Evropský průměr se pohybuje uprostřed, což není překvapením vzhledem k složení zemí na kontinentu.
Názor analytika
Z pohledu analytika je „útrata na uživatele“ metrikou, která je důležitá pro rozhodování. Zvýšíte jako obchodník nebo platforma tržby získáním více uživatelů, nebo tím, že každý uživatel utratí více?
Na základě těchto čísel se zdá, že na vyspělých trzích (USA, Jižní Korea) se spíše zaměřuje na druhou možnost, jak přimět každého uživatele, aby utratil více, platil více a nakupoval více kategorií.
Na trzích s nízkými výdaji na uživatele (Čína v poměru k počtu uživatelů) může být motivací stále přidávání dalších uživatelů nebo zvyšování výdajů na uživatele (v důsledku lepší úrovně příjmů, penetrace chytrých telefonů atd.).
Vzhledem k tomu, že se jedná o článek o datech z umělé inteligence, rád bych zdůraznil, že umělá inteligence bude hrát klíčovou roli ve zvyšování výdajů na uživatele, a to prostřednictvím doporučení, dynamického stanovování cen, strategií křížového prodeje a prodeje doplňkových produktů a optimalizace logistiky (snížení nákladů na doručení).
Domnívám se, že v příštích několika letech největší skok v metrice „útrata na uživatele“ nepochází z „většího počtu uživatelů“, ale z „uživatelů, kteří utrácejí více, častěji a prostřednictvím pohodlnějších kanálů“.
Trhy, které splňují obojí, budou ty, které je třeba v příštích 2–3 letech sledovat.
Globální kategorie produktů elektronického obchodování, 2025
Nyní se zaměřme na produkty, které hýbou globálním elektronickým obchodem. I když existuje mnoho variant, obecné trendy jsou dobře známé.
Elektronika a oblečení historicky patřily k nejvýznamnějším kategoriím. Důležitou roli hrají také potřeby pro domácnost a potraviny a osobní péče získávají na popularitě.
Protože nemám křišťálovou kouli, dovolte mi jednoduše odhadnout velikost každé kategorie produktů v roce 2025.
Základním pravidlem je aplikovat celkovou míru růstu globálního elektronického obchodování v roce 2025 na základní tržby každé kategorie v roce 2024. Pro tento účel použiji globální datovou sadu elektronického obchodování ECDB.
Odhadované tržby v roce 2025 podle kategorií (v miliardách USD)
| Hodnost | Kategorie | Tržby za rok 2025 (odhad) |
| 1 | Consumer Electronics | $705.7 |
| 2 | Oděvy (móda) | $677.7 |
| 3 | Elektrické spotřebiče | $448.6 |
| 4 | Nábytek a bytové doplňky | $439.3 |
| 5 | Jídlo (potraviny) | $299.1 |
| 6 | Osobní péče | $279.2 |
Metodologie: Základní tržby kategorií produktů pro rok 2024 jsou získány z globální datové sady elektronického obchodování ECDB. Poté aplikuji celkovou globální míru růstu elektronického obchodování za rok 2025 ve výši 6.86 % meziročně k výpočtu odhadovaných tržeb pro každou kategorii produktů pro rok 2025.
Proč? Tímto způsobem zachováváme stejné definice kategorií produktů v letech 2024 a 2025. Definice kategorií produktů ECDB naleznete zde. Datové sady ECDB naleznete zde.
Co zde vidíme, je: * Globální datová sada ECDB o elektronickém obchodování odhaduje tržby za rok 2024 na 660.4 miliardy USD (spotřební elektronika), 634.2 miliardy USD (oděvy), 419.8 miliardy USD (elektrické spotřebiče), 411.1 miliardy USD (nábytek a bytové doplňky), 279.9 miliardy USD (potraviny) a 261.3 miliardy USD (osobní péče). * Odhaduje se, že globální elektronický obchod v roce 2025 meziročně vzroste o 6.86 %. * To, co vidíte výše, jsou jednoduše základní tržby pro každou kategorii produktů za rok 2024, umocněné celkovou mírou růstu globálního elektronického obchodování za rok 2025.
Co se změnilo v roce 2025?
Elektronika zůstává největší produktovou kategorií. Spotřební elektronika a elektrické spotřebiče dohromady dosáhly tržeb ve výši více než 1.15 bilionu dolarů, což bylo způsobeno cyklickou povahou jejich trhů a efektem „výměny“ na hlavních trzích.
Oddělení nábytku a bytových doplňků nezažívá takový rozmach jako během pandemie. Zdá se, že pandemie pro oddělování nábytku a bytových doplňků skončila a jeho tržby za rok 2025 byly srovnatelné s tržbami oddělování elektrických spotřebičů.
Kategorie potravin a osobní péče tu zůstanou. Ani jedna z nich nevede, ale jak potraviny, tak i osobní péče zaznamenávají stabilní růst, protože jejich online penetrace neustále roste, což je podpořeno rostoucí velikostí košíků a doručením v ten samý/následující den.
Odnést
Pro rok 2025 nevidím zásadní posun v těchto produktových kategoriích. Produkty s vysokou mírou zisku jsou stále kategorie s nejvyššími příjmy.
Hlavním motorem růstu se však postupně přesouvá směrem k často kupovaným a každodenním kategoriím, jako jsou potraviny, produkty osobní péče a další produkty pro domácnost, a to díky zlepšení logistiky a plateb.
Tento trend naznačuje, že ačkoli je nezbytné optimalizovat hodnotový řetězec kategorií produktů s vysokou průměrnou prodejní cenou (ASP) (např. zlepšením procesů vrácení produktů a reklamací, rozvojem trhů s repasovaným zbožím), měly by společnosti elektronického obchodování více investovat do řešení s umělou inteligencí, aby rozšířily průměrnou velikost košíku u často nakupovaných kategorií produktů, jako jsou připomenutí doplnění zásob ve stejný/následující den, balíčkové nabídky a personalizovaná doporučení, která jsou skutečně užitečná.
Jinými slovy, i když se pořadí kategorií produktů pravděpodobně nezmění přes noc, dalším zdrojem ziskovosti budou často kupované, navyklé nákupy, které technologie zajistí bezproblémovým provedením.
Distribuce platebních systémů pro elektronické obchodování (2025)
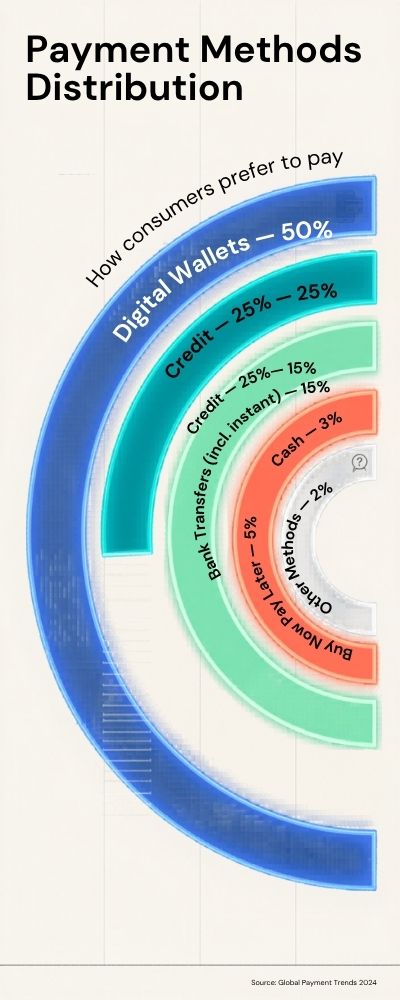
Pokud se podívám na platební metody, které spotřebitelé v digitálním prostoru preferují, je zde jasný posun směrem k pohodlí, bezpečnosti a flexibilitě.
Přeneseme se do roku 2025 a o nadvládu soupeří různé formy plateb (vyspělé i nově vznikající), přičemž každá z nich poskytuje svůj vlastní detailní pohled na vztah mezi nákupními zvyklostmi a technologiemi.
Podíl globálních platebních metod elektronického obchodování, 2025
Následující graf ukazuje předpokládaný podíl různých platebních metod v elektronickém obchodování v roce 2025 na základě zprávy:
Tato čísla vycházejí z nedávných zpráv analytiků z oboru, jelikož přesné globální statistiky nejsou snadno dostupné, takže je lepší je chápat spíše jako orientační než přesné.
| Způsob platby | Odhadovaný podíl online plateb (2025) |
| Digitální peněženky | ~ 50% |
| Kreditní a debetní karty | ~ 25% |
| Bankovní převody (včetně okamžitých/ACH) | ~ 15% |
| Kup teď, zaplať později (BNPL) | ~ 5% |
| Hotově / Platba při doručení | ~ 3% |
| Jiné metody (kryptoměny, šeky) | <2% |
(Zdroj: „Jaké jsou nejoblíbenější platební metody v roce 2025?“ na ClearlyPayments) Také „32 globálních statistik odvětví zpracování plateb za rok 2025“ od Airwallexu obsahuje některé relevantní statistiky o digitálních peněženkách a kartách.
Z mého pohledu
Zde je to, co si z těchto čísel odnáším:
Digitální peněženky na úrovni ~50 %: To je velké. Platby prostřednictvím peněženek (např. v aplikacích, tokenizované karty, mobilní platby) jsou již dominantní formou platby na mnoha trzích, zejména v Asii a zemích, kde mobilní technologie primárně využívají platformu.
Jejich rozšířenost také znamená, že online prodejci budou muset podporovat uživatele peněženek pro bezproblémové placení.
Karty stále relevantní (25 %): Karty hrají v regionu významnou roli a na mnoha trzích jsou karty rozvinutým trhem a právní a logistické aspekty trhu jsou dobře vyřešeny.
Bankovní převod a okamžitá platba (15 %): Toto je reprezentace trhů, kde dominantní formou jsou platby mezi bankami nebo platby založené na UPI/ACH.
Jsou nejužitečnější v oblastech, kde mobilní peněženky nejsou tak rozšířené nebo kde mají bankovní platby lepší síťové efekty.
BNPL (~5 %): Stále malé procento, ale není zanedbatelné – lidé si zvykají na online splátkové platby. V některých případech, u větších nákupů nebo diskrečních výdajů, se toto procento stává důležitějším. Hotovost/Doba na odběr a „ostatní“ (<5 %): Klesá na vyspělejších trzích, ale stále existuje na jiných (rozvojové trhy, trhy bez bankovních služeb atd.).
Jejich malý podíl naznačuje, že pro globální obchod je digitální oblast jádrem.
ANALYTICKÝ POHLED
Podle mého názoru platební ekosystém v roce 2025 zdůrazňuje dvě klíčové oblasti, na které se digitální obchodníci a tržiště zaměřují:
Navíc nabídka různých platebních metod už není příjemná. Digitální peněženky, které tvoří zhruba polovinu globálních transakcí elektronického obchodování, mohou způsobit komplikace při placení, opuštění košíku a ztrátu příjmů, pokud nejsou k dispozici.
Mít více přístupů není jen osvědčeným postupem, ale je to základní požadavek.
Diferenciace nyní pramení ze zkušeností s platbami s přidanou hodnotou.
Vzhledem k tomu, že většina platebních metod je nyní hygienickým faktorem (peněženka, karta, bankovní převod), uvidíme, jak společnosti, které se v tomto prostoru odlišují, zvažují: jedno kliknutí, uložené karty, integrované financování (BNPL), zvýšené zabezpečení (tokenizace, biometrické údaje) a lokální platební schémata tam, kde jsou relevantní pro konkrétní zeměpisné oblasti.
Zejména na rozvíjejících se trzích je výhodou nabízet platební metody, které odrážejí důvěru spotřebitelů a kulturní nuance.
V celkovém schématu našich statistik umělé inteligence: platební toky jsou zajímavým datovým bodem pro použití v modelech umělé inteligence – transakční chování, podvodné chování, konverze podle platebních metod.
Společnosti, které alokují zdroje na řízení platebních rizik řízené umělou inteligencí, optimalizaci pokladen a cílené propagační akce založené na segmentaci platebních metod, mají dobrou pozici k tomu, aby z toho získaly co největší výhody.
Jinými slovy, způsob, jakým přijímáte platby, není jen otázkou technického řešení na úrovni instalatéra, ale stále častěji otázkou uživatelské zkušenosti, konverze a příležitosti ke konkurenční výhodě.
Vzhledem k velikosti trhu a rozsahu změn bych očekával, že v příštích 2–3 letech nezaznamenáme velké výkyvy v podílu (digitální peněženka je již nyní ~50 %).
Místo toho dojde k nárůstu využívání peněženek na nedostatečně obsloužených trzích, expanzi BNPL a lokalizaci bankovních/převodních platebních produktů.
Zdá se, že nejlepší strategií pro firmy je prozatím jednoduše se zaměřit na vylepšení stávajících platebních možností a také se připravit na další vyvíjející se možnosti, které budou nevyhnutelně k dispozici, nikoli na narušení, ale na optimalizaci.
Globální logistika elektronického obchodování a dodací lhůty (2025)
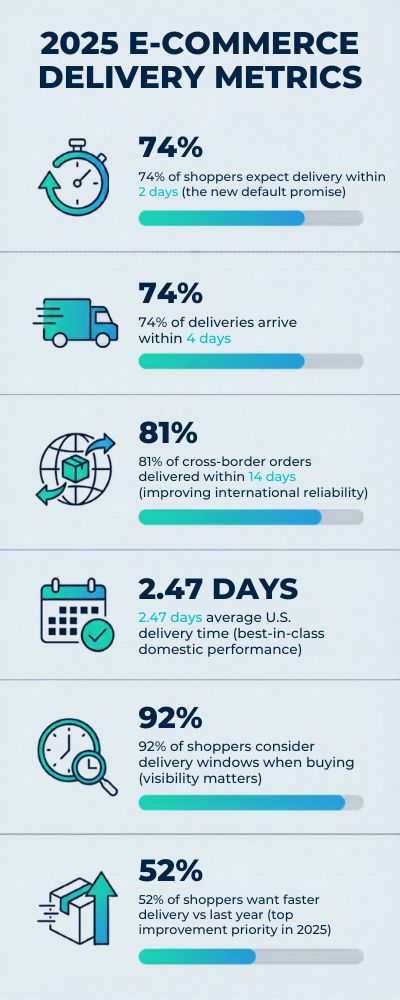
Naslouchejte spotřebiteli a on vám přesně řekne, co od logistiky elektronického obchodování v roce 2025 očekává: „Doručte to sem rychle a dejte mi vědět kdy.“ Dodací lhůty se na rozvinutých trzích zkrátily, ale spotřebitelská poptávka rostla ještě rychleji.
Do roku 2025 bude dvoudenní dodání standardem u většiny kategorií produktů, i když u mezinárodně přepravovaných produktů to stále trvá o něco déle, ale i ty jsou nyní předvídatelnější.
Co říkají čísla (vybrané datové body z roku 2025)
| Metrika (globální, pokud není uvedeno jinak) | Obrázek 2025 | Rozsah / poznámka |
| Zákazníci, kteří očekávají doručení ≤ 2 dní | 74% | Signalizuje nový „výchozí“ slib pro konkurenceschopné obchodníky. |
| Dodávky dorazí do 4 dní | 74% | Podíl objednávek doručených do čtyř dnů. |
| Přeshraniční objednávky doručené v rámci 14 dní | 81% | Znamená to zlepšení spolehlivosti na mezinárodních tratích. |
| Průměrná doba doručení v USA | 2.47 dní | Užitečný ukazatel nejlepšího výkonu v domácím sektoru. |
| Zákazníci, kteří při nákupu zohledňují dobu doručení | 92% | Viditelnost je stejně důležitá jako hrubá rychlost. |
| Nakupující, kteří chtějí rychlejší doručení oproti loňskému roku | 52% | „Rychlé dodání“ bylo v roce 2025 uvedeno jako hlavní priorita pro zlepšení. |
Zdroje (maximálně 2): Zpráva o nákupech Capital One, Statistiky doručování v elektronickém obchodě za rok 2025; Zpráva DHL o elektronickém obchodování, Zpráva o doručování a vrácení zboží za rok 2025.
Jak to číst
Z toho plynou tři klíčové závěry. Zaprvé, rychlost již není rozlišovacím prvkem, ale hygienickým faktorem. Pokud 75 % spotřebitelů očekává doručení do dvou dnů, je měřítkem rychlosti nejvyšší kvartil, nikoli průměr.
Za druhé, předvídatelnost vyhlazuje nedostatky: i v mezinárodní přepravě dokončení 80 % objednávek v rámci čtyř až čtrnáctidenního okna ukazuje, že sítě vyzrávají i přes problémy s celním odbavením.
A konečně, novým očekáváním je komunikace, protože spotřebitelé kladou téměř stejnou důraz na přesné předpokládané časy příjezdu a proaktivně sdělované aktualizace jako na samotný čas.
Názor analytika
Rok 2025 byl rokem, kdy se logistika posunula od otázky „jak rychle to můžu odeslat?“ k otázce „jak rychle to můžu odeslat předvídatelně?“.
Pákou je zde orchestrace spíše než akcelerace: využití více dopravců, umístění zásob blíže k místu poptávky a využití umělé inteligence k nastavení realistických (nejen optimistických) odhadovaných termínů dodání.
V praxi to znamená překročit rámec plošných slibů a sdělovat personalizovanější sliby specifické pro SKU, PSČ a dostupnost zásob, založené na sledování milníků v reálném čase.
Výhody jsou zřejmé: lepší konverze díky přesnějším a spolehlivějším dodacím slibům, méně hovorů s dotazem WISMO (Kde je moje objednávka?) a méně storna z důvodu nesplněných očekávání.
Jediným omezením, poněkud překvapivě, není rychlost, ale důvěra. Značky, které berou logistiku elektronického obchodování jako součást své funkce, měří ji, podávají o ní zprávy a neustále ji zlepšují, budou i nadále sklízet hromadné výhody, i když se „rychlost doručení ke dveřím“ přestane zlepšovat.
Sociální obchod a prodej vedený influencery (2025)
Když se podívám na vývoj elektronického obchodování, jednou z oblastí, která mě obzvláště zaujala, je zrání sociálních médií a influencerů z „něco dobrého“ na „nezbytné“.
V roce 2025 nejsou sociální obchod a aktivace vedené tvůrci jen vedlejší položkou, ale spíše plně zakořeněnou součástí toho, jak značky dosahují akvizice, konverze a udržení zákazníků.
Klíčové statistiky za rok 2025:
Zde jsou některé z nejdůležitějších statistik odrážejících rozsah a vliv tohoto jevu:
| metrický | Hodnota | Hodnocení |
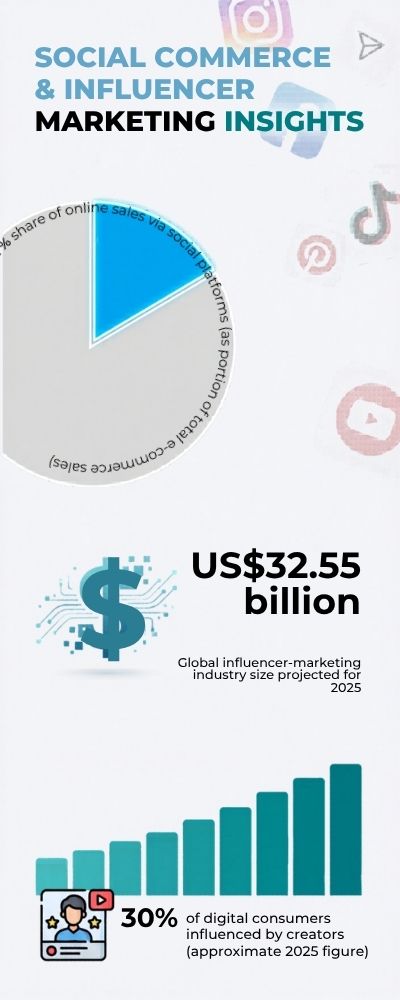
| Podíl online prodejů prostřednictvím sociálních platforem | ~ 17 % z celkového prodeje elektronického obchodování | Odhady pro sociální obchod jako součást elektronického obchodování. |
| Velikost globálního odvětví influencer marketingu | ~ 32.55 miliard USD | Předpokládané pro rok 2025. |
| Procento digitálních spotřebitelů, kteří provedli nákup pod vlivem tvůrců | ~ 30% | Přibližný údaj pro rok 2025 z dat průzkumu o efektu influencerů. |
co to pro mě znamená?
Zaprvé, skutečnost, že se blížíme k bodu, kdy 15 % online výdajů nyní probíhá v prostředí sociálního obchodu, je jasným signálem, že se již nejedná o specializovaný kanál.
Pokud značky nenabízejí hladký proces sociálního obchodování, ztrácejí tržby.
Za druhé, vzhledem k tomu, že celkové výdaje na influencerský marketing přesahují 30 miliard USD, je zřejmé, že se odvětví posouvá k tomu, aby vnímalo tvůrce stejně jako faktory zvyšující povědomí o značce, jako faktory ovlivňující prodej.
Nyní existuje velmi přímá hranice mezi „vlivem“ a „kliknutím při dokončení platby“.
A konečně, skutečnost, že ~30 % online spotřebitelů nyní připisuje nákup vlivu influencera, hodně vypovídá o měnící se dynamice důvěry a objevování; komentář po kliknutí má větší váhu než bannerová reklama.
To znamená, že důvěryhodnost, autenticita a relevance tvůrce jsou klíčové.
Můj názor analytika:
Podle mého názoru rok 2025 znamená rok, kdy sociální obchod a aktivace vedené influencery vstupují do fáze „zralosti“; to znamená, že růst pokračuje, ale nyní se jedná spíše o zdokonalování než o experimentování. Aby značky uspěly, budou muset udělat tři věci:
Integrujte obchod do sociálních sítí: Už nejde o „vidět ve feedu, kliknout na web“, ale o „vidět, zapojit se, koupit v aplikaci“ s co nejmenším počtem odchodů.
Vyberte si tvůrce s ohledem na konverzi: Nejde jen o počet sledujících; klíčová je míra zapojení, vertikální relevance a chování po nákupu.
Využijte umělou inteligenci a data k zefektivnění procesu: Ať už se jedná o plánování (který influencer? jaký typ obsahu?), atribuci (který tvůrce vedl k jakému prodeji?) nebo retargeting (na jaké publikum bychom se měli znovu zaměřit?), umělá inteligence musí být motorem škálování strategie zaměřené na sociální obchod a influencery.
Stručně řečeno, sociální obchod a tvůrci už nejsou „pohodlnými věcmi“, ale klíčovými pákami růstu.
Značky, které s nimi nyní takto zacházejí (s měřením, strategií, investicemi), přechytračí ty, které s nimi stále zacházejí jako s „něčím, co je hezké mít“.
Nejlepší e-commerce platformy na světě a jejich podíl na trhu (2025)
Pokud byste se zamysleli nad tím, kde se ve světě nakupuje online, všimli byste si něčeho na scéně v roce 2025. Na jedné straně většinu aktivit pohánějí hlavní platformy elektronického obchodování zaměřené na platby – zejména v Číně. Na druhé straně existují západní společnosti a regionální hráči, kteří mapu doplňují.
Pro zjednodušení použiji GMV (hrubou hodnotu zboží) na úrovni platformy/prodejny a promítnu rok 2025 s využitím veřejně vykázaných čísel z roku 2024.
Dobře, takže tady je metoda (vše najednou):
Začínám s celkovou hodnotou prodeje (GMV) podle prodejny za rok 2024 od ECDB (např. pinduoduo.com, taobao.com, tmall.com, jd.com, amazon.com) a poté aplikuji rozsah růstu pro období 2024→2025 u každé platformy, kde ECDB uvádí jeden (např. Pinduoduo „10–15 %“, Taobao/Tmall „0–5 %“, JD „<0 %“).
V případech, kdy neexistuje žádný explicitní signál růstu pro platformu v roce 2025, používám jako zástupný ukazatel globální tempo růstu maloobchodního elektronického obchodování pro rok 2025 (které je meziročně +6.8 %), což je poměrně konzervativní.
Nakonec vypočítávám podíl pouze v rámci tohoto fondu špičkových platforem, abych vyloučil miliony malých webů. (Hodnoty zaokrouhlené; $ = miliardy USD.)
Prognóza GMV a tržního podílu na úrovni prodejen pro rok 2025
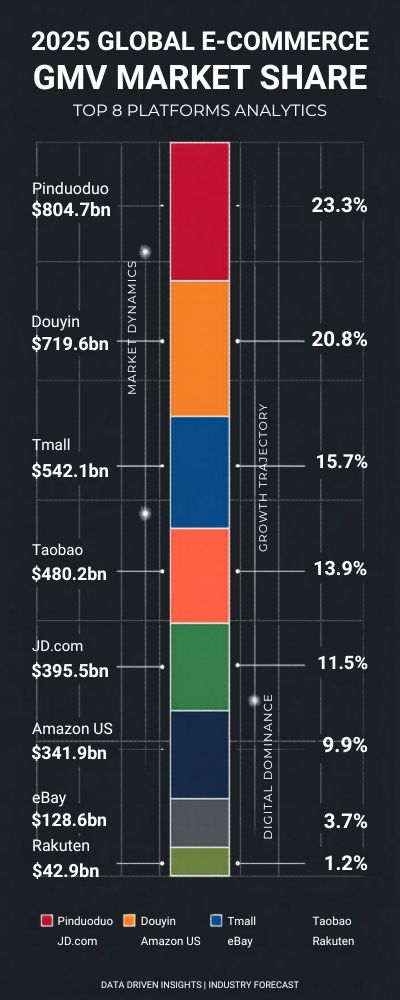
| Hodnost | Platforma (výloha) | Celková hodnota aktiv (GMV) 2025 (odhad, mld. USD) | Podíl fondu top platform |
| 1 | Pinduoduo (pinduoduo.com) | 804.7 | 23.3% |
| 2 | douyin (douyin.com) | 543.6 | 15.7% |
| 3 | Tmall (tmall.com) | 540.3 | 15.7% |
| 4 | Taobao (taobao.com) | 555.5 | 16.1% |
| 5 | JD.com (jd. com) | 505.7 | 14.7% |
| 6 | Amazon.com (obchod v USA)amazon.com) | 436.3 | 12.6% |
| 7 | eBay (ebay.com) | 35.3 | 1.0% |
| 8 | Rakuten (rakuten.co.jp) | 30.4 | 0.9% |
Poznámky: Výchozí hodnota (GMV) a růstové pásma pro rok 2024: Ukázkové stránky ECDB: Pinduoduo: 715.2 miliardy USD (10–15 % '24→'25); Taobao: 541.9 miliardy USD (0–5 %); Tmall: 527.1 miliardy USD (0–5 %); JD.com: 505.7 miliardy USD („signál růstu < 0 %“); Amazon.com (obchod v USA): 405.9 miliardy USD v roce 2024 se signálem růstu „5–10 %“; používám střední hodnotu (7.5 %).
Celková hodnota GMV pro Douyin pro rok 2024 je podle dat ECDB z trhu přibližně 509 miliard dolarů a já zde používám globální nárůst +6.8 %, protože pro každou platformu nemáme ukazatel pro rok 2025.
Například eBay (34.5 miliardy dolarů) a Rakuten (28.3 miliardy dolarů) jsou dva příklady tržišť ECDB, ale platí konzervativně stanovené střední hodnoty. Cenné papíry kótované nacházejí své místo v této skupině 8 platforem, nikoli napříč celým elektronickým obchodováním na celém světě.
Co nám tabulka říká (a co ne)
Gravitační studna Číny. Čtyři platformy zaměřené na Čínu (Pinduoduo, Taobao, Tmall, JD) a Douyin se na většině GMV na velkých platformách podílejí. To určuje vše od tvorby cen až po nástroje pro prodejce. Nuance Amazonu. Řada amazon.com je pouze pro USA; GMV Amazonu je rozprostřena napříč doménami několika zemí.
Na úrovni kamenné prodejny byste zjistili, že jedna čínská doména přesahuje celou amazonskou doménu – i když celkově je Amazon stále větší. Pohled na kamennou prodejnu nic nepočítá dvakrát, ale snižuje granularitu.
Realita s dlouhým ocasem. eBay a Rakuten jsou obrovské, v absolutních číslech, ale nepatrné ve srovnání s dvěma velkými.
Tato mezera je také důvodem, proč se přeshraniční a sociální obchodníci nyní agresivně snaží získat návštěvnost z první 5.
Co říká analytik
Můj názor? Rok 2025 bude rokem konsolidace platforem. Největší platformy nejenže dominují návštěvnosti, ale také vytlačují faktory, které ovlivňují konverze (platby, signály důvěry, výnosy), a využívají umělou inteligenci k maximalizaci míry připojení a výnosu z reklamy.
Využití dat však nyní upřednostňuje orchestraci před hrubou silou: je rychlejší identifikovat správné SKU, které je třeba zdůraznit nakupujícím, a to na konkrétních místech; je efektivnější přepravovat k nim zboží; a je přesnější nabízet reklamy na základě celoživotní hodnoty zákazníka versus návratnosti investic do reklamy z posledního kliknutí.
U značek otestujte dosah v žebříčcích, ale alokujte rozpočet lokálním konkurentům, u kterých je marginální návratnost investic do reklamy (ROAS) vyšší.
Pokud jste platforma, odemknete si SLA pro merchandising a logistiku s využitím umělé inteligence, které jsou robustní, nejen rychlé.
S přihlédnutím ke všem těmto opatřením představuje globální odvětví elektronického obchodování v roce 2025 relativně rozvinutý a stále rychle se rozvíjející trh.
Roční tržby přesahují 6 bilionů dolarů, více než 20 % celkových maloobchodních tržeb a více než 2.7 miliardy digitálních nakupujících.
Elektronické obchodování již není podkategorií maloobchodu, o čemž svědčí převaha mobilního obchodu, růst rozvojových zemí a stále rozšířenější očekávání dvoudenního (nebo i kratšího) dodání.
Přesto je inteligence klíčová pro dosažení tohoto stupnice.
Aplikace strojového učení, jako je personalizace, dynamické oceňování, detekce podvodů a předpovídání poptávky po zásobách, proměnily elektronické obchodování v učící se stroj, který se učí s každou transakcí a nákupním košíkem.
Například sociální média a influencerský marketing kombinují zábavu s obchodem a vytvářejí tak další cesty mezi povědomím o produktu a nákupem.
Je zajímavé, že přijetí digitálních peněženek, flexibilních platebních možností a přeshraniční dopravy odráží důvěru, kterou spotřebitelé nyní vkládají do technologií.
To je vše. V roce 2025 je globální prostředí elektronického obchodování spíše vybroušené, než radikálně změněné.
Tento růst pokračuje, ale nyní s přesnějším cílením a zdokonalením.
A konečně, s pokračující další revolucí umělé inteligence s důsledky, jako je prediktivní logistika, konverzační obchod a automatizovaný maloobchod, se digitální a fyzické prostředí budou stále více prolínat.
Čísla mluví sama za sebe: nová generace obchodu není jen digitální, ale také chytrá, bezproblémová a personalizovaná.
Jaké procento globálních maloobchodních tržeb z elektronického obchodování bylo v roce 2025 generováno prostřednictvím tržišť třetích stran?
Amazon a Alibaba dominují globálnímu online obchodu. V roce 2025 se velká část online nákupů uskutečňovala prostřednictvím těchto platforem, nikoli přes webové stránky jednotlivých značek. To bylo v roce 2025 a stále vidíme, že stále více uživatelů dává přednost nákupům na tržištích před jednotlivými obchody.
Jaká je průměrná míra opuštění nákupního košíku v e-shopech v roce 2025?
Míra opuštění košíků je v roce 2025 v e-commerce firmách stále vysoká. Mnoho uživatelů vloží položky do nákupního košíku, ale nedokončí proces nákupu. Hlavní roli hrají faktory, jako jsou náklady na dopravu a komplikace při placení. Často je to jeden z hlavních důvodů, proč web nedokáže generovat více prodejů.
Jaké procento online objednávek má dopravu zdarma?
Doprava zdarma se stala spíše očekáváním než výhodou. Mnoho online prodejců nabízí od roku 2025 dopravu zdarma ke svým objednávkám a mnoho uživatelů dává přednost nakupování, když je doprava zdarma k dispozici. Je to jeden z nejúspěšnějších faktorů online konverze.
Jaká je průměrná globální míra konverze v elektronickém obchodování pro rok 2025?
Průměrná míra konverze v elektronickém obchodování relativně stagnuje. Online firmy stále čelí výzvě, jak přeměnit vysoké procento návštěvníků svých webových stránek na prodejce. V roce 2025 je celosvětový průměr relativně nízký, ale i malé nárůsty konverzí mohou vést k významnému zlepšení celkových tržeb.
Jaké procento online nakupujících používá mobilní platby pro online nákupy v roce 2025?
Mobilní platby jsou nyní pro mnoho nakupujících preferovanou metodou. Většina uživatelů v roce 2025 preferuje mobilní platby pro své online nákupy. Možnosti mobilních plateb, jako je například platba jedním kliknutím, se stále více stávají standardním způsobem placení, což dále podporuje růst mobilního obchodování.
Podíl vráceného zboží online
Vrácení zboží bylo v e-commerce vždy standardem. V roce 2025 se výrazně liší podle kategorie, přičemž móda patří k těm nejvyšším. I když nekomplikovaná politika vrácení zboží může budovat důvěru, zvyšuje náklady. Stručně řečeno, vyřizování vrácení zboží zůstává pro online prodejce velkým problémem.
Mezinárodní online obchod: Jak se rozvíjí v roce 2025
Lidé se obracejí na zahraniční prodejce pro online nákupy jako nikdy předtím. V roce 2025 mezinárodní online maloobchod stále roste. S tím, jak se možnosti dopravy a platby stávají robustnějšími, se globální trh pro firmy dále rozšiřuje.
Procento spotřebitelů, kteří si před nákupem prohlédnou recenze
Recenze mají v procesu rozhodování o koupi obrovskou váhu. Online hodnocení a komentáře se před nákupem běžně kontrolují. Do roku 2025 budou online recenze stále důležitým aspektem důvěryhodnosti firem. Pozitivní recenze budou i nadále ovlivňovat prodej.
Jak BNPL vzkvétá
BNPL se stává stále běžnější. Možnost rozdělit platby na splátky v průběhu času je něco, co využívá stále více zákazníků. V roce 2025 je její využívání obzvláště vysoké u mladších demografických skupin, což může vést ke zvýšení průměrné hodnoty objednávek a také k vyšší míře konverze.
Průměrné očekávání dodávek v roce 2025
Ve skutečnosti spotřebitelé často hledají doručení, které může proběhnout během několika dní nebo ideálně v tentýž den, a to již od roku 2025. Je to proto, že schopnost doručit v kratších lhůtách je klíčovým faktorem v nákupním rozhodování mnoha zákazníků, což vede firmy k tomu, aby investovaly peníze do logistiky potřebné k naplnění tohoto očekávání. Vyšší skóre spokojenosti obvykle souvisí s vyšší mírou rychlejšího doručení.
Průměrný počet zobrazených produktů před nákupem
Mnoho spotřebitelů si před nákupem prohlédne několik položek. Tato tendence je v roce 2025 rozšířená, kdy lidé zvažují několik různých položek v různých kategoriích. Obchodníci by se proto měli zaměřit na optimalizaci svých produktových stránek a doporučovacích systémů, aby těmto uživatelům usnadnili nalezení přesně toho, co hledají. Když nakupující snadno najdou požadované položky, je pravděpodobnější, že si je koupí.
Růst modelů elektronického obchodování založených na předplatném
V roce 2025 je stále běžnější vidět online obchodníky, kteří nabízejí své produkty prostřednictvím předplatného. Služby založené na předplatném jsou obzvláště oblíbené u všeho od kosmetických balíčků zasílaných měsíčně až po jídelní sady. Tento trend se rozšířil za hranice prvních uživatelů na téměř každý typ produktu a kategorii, což obchodníkům poskytuje konzistentnější cash flow.
Procento návštěvnosti elektronického obchodování ze sociálních médií
Nakupující se obracejí na sociální média, aby zjistili, jaké zboží a služby jsou k dispozici. Mnoho zákazníků například objevuje nové produkty a obchody na platformách, jako je TikTok a Instagram. V roce 2025 se sociální média stávají stále rostoucím zdrojem návštěvnosti webových stránek elektronického obchodování pro obchodníky. S tímto trendem se stírá hranice mezi obchodem a sociální interakcí.
Vliv slev a akcí na prodej
Zákazníky stále lákají slevy a akce. Ve skutečnosti patří slevy a snížení cen k největším motivátorům, pokud jde o zvyšování prodeje. S ohledem na rok 2025 je velmi pravděpodobné, že zákazníci budou čekat na cenové akce, než si koupí zboží. Cenové akce jsou skvělým způsobem, jak zvýšit konverzi, i když by si obchodníci měli dávat pozor, aby se příliš nespoléhali na slevy a kupóny, protože to by mohlo mít významný dopad na ziskové marže.
Procento uživatelů nakupujících prostřednictvím aplikací oproti prohlížečům
Stále více lidí dnes raději nakupuje na svých mobilních zařízeních pomocí mobilních aplikací než prostřednictvím platforem založených na prohlížečích. Formát aplikace poskytuje uživatelům efektivní a personalizovaný proces nakupování. V roce 2025 zůstává nakupování prostřednictvím aplikací stále rozšířené, z velké části díky častým nakupujícím.
Typická celoživotní hodnota zákazníka elektronického obchodování
Celoživotní hodnota zákazníka (CLV) je klíčovým ukazatelem pro elektronické podnikání. Je to odhad celkového objemu prodeje, který může společnost očekávat od jednoho zákaznického účtu. V roce 2025 budou společnosti klást větší důraz na CLV než na získávání zákazníků.
Statistiky hlasového obchodu za rok 2025
Hlasové obchodování se stává rostoucím trendem v elektronickém obchodování. Lidé začali nakupovat online pomocí hlasového rozhraní hlasových asistentů a hlasové obchodování bude i v roce 2025 stále populárnější.
Procento spotřebitelů, kteří k nakupování používají web pro porovnávání cen
Značný počet nakupujících používá k nakupování aplikace nebo weby pro porovnávání cen. Weby pro porovnávání cen zaznamenají v roce 2025 velkou návštěvnost.
Vliv přizpůsobení na konverzi
Přizpůsobená nákupní cesta může dramaticky zvýšit konverze prostřednictvím doporučení, personalizovaných nabídek a personalizovaného obsahu, což vše bude v roce 2025 standardní nabídkou a vytvoří tak pohlcující zážitek z nakupování.
% nákupů v elektronickém obchodě opakovanými zákazníky
Vracející se zákazníci jsou obecně často cennější než ti, kteří nakupují poprvé, a v roce 2025 budou generovat značné procento všech nákupů v elektronickém obchodování, což zdůrazňuje důležitost budování loajality a strategií udržení zákazníků.
Vzestup doručení ve stejný den/okamžitého doručení
Očekává se, že růst doručování zůstane v mnoha regionech silný, protože poptávka po rychlejším servisu povede k tomu, že více značek bude nabízet doručení v ten samý den nebo dokonce okamžité doručení. V roce 2025 bude tento trend i nadále podporován rostoucí poptávkou spotřebitelů i konkurencí v oboru.
Co čeká e-commerce po roce 2025?
Zatím jen na začátku nahlížíme na růstový potenciál tohoto odvětví. Prognózy naznačují pokračující expanzi, otevírání nových trhů a technologický pokrok, který bude i v budoucnu měnit globální elektronické obchodování.
Průměrný počet zobrazených produktů před nákupem
Před dokončením jakéhokoli nákupu spotřebitelé obvykle vyhodnocují průměrný počet produktů, což je standardní praxe porovnávání cen, která se do roku 2025 projevila v mnoha kategoriích. Tato skutečnost činí z kvalitních produktových stránek a relevantních doporučení zásadní nástroje pro zlepšení objevitelnosti a míry konverze.
Růst modelů elektronického obchodování založených na předplatném
Modely elektronického obchodování založené na předplatném se v maloobchodní sféře stávají stále rozšířenějšími; v roce 2025 poroste počet společností nabízejících předplatné. Od předplatných balíčků kosmetických produktů až po balíčky s jídlem, mezi výhody opakovaných nákupů patří pohodlí a stabilní příjmy.
Procento návštěvnosti elektronického obchodování ze sociálních médií
Přibližně jaké procento návštěvnosti elektronického obchodování v roce 2025 pochází ze zdrojů sociálních médií? Sociální média se stala významným kanálem pro objevování produktů (TikTok, Instagram) a s tím, jak stále více sociálních sítí zahrnuje více funkcí pro nakupování, se hranice mezi obsahem a obchodem stále více stírá.
Vliv slev a akcí na prodej
V roce 2025 budou spotřebitelé i nadále využívat různé slevové kódy ke snížení svých výdajů. Kupóny hrají důležitou roli v prodejích v e-commerce, protože slevy, které poskytují, se ukázaly jako hlavní faktor ovlivňující nakupující. Významná část online nakupujících v roce 2025 bude na slevu čekat, než provedou nákup. Slevy budou mít značný pozitivní dopad na konverzi prodeje, nicméně příliš časté slevy budou mít negativní dopad na ziskové marže.
Procento uživatelů nakupujících prostřednictvím aplikací oproti prohlížečům
Přibližně jaké procento uživatelů elektronického obchodování, kteří prováděli transakce prostřednictvím svých mobilních zařízení, tak učiní prostřednictvím aplikace, nikoli prostřednictvím mobilního prohlížeče? Více nakupujících na mobilních zařízeních volí používání aplikací ve srovnání s mobilními prohlížeči, protože mobilní aplikace poskytují rychlejší uživatelský zážitek a přizpůsobené funkce. Nakupování prostřednictvím mobilních aplikací bude v roce 2025 nadále růst. Nejoblíbenější je mezi těmi, kteří často nakupují na svých mobilních zařízeních.
Zdroje a odkazy
- Insider Intelligence (eMarketer) – Prognózy globálních tržeb a maloobchodního podílu elektronického obchodování pro rok 2025.
- Capital One Shopping Research – Historický a předpokládaný růst elektronického obchodování, údaje o tržbách na úrovni jednotlivých zemí a globální statistiky podle typu zařízení.
- ECDB (ecommerceDB) – Globální data o elektronickém obchodování na úrovni kategorií, hrubá hodnota zboží (GMV) platformy a údaje o podílu na trhu za období 2024–2025.
- ProdejciCommerce – Srovnávací žebříček největších trhů elektronického obchodování na světě v roce 2025.
- DemandSage – Data o globální základně online nakupujících a růstu uživatelů (2020–2025).
- Market.us – Historické statistiky digitálních kupujících (2018–2019) a širší přehled o globálním trhu elektronického obchodování.
- Jasně platby – Data a analýza globální distribuce platebních metod za rok 2025.
- airwallex – Průmyslové benchmarky pro globální zpracování plateb a zavádění digitálních peněženek.
- Elektronický obchod DHL – Dodací a logistické standardy pro rok 2025, lhůty pro přeshraniční přepravu a očekávání zákazníků.
- Blog Shopify Enterprise – Globální trendy v oblasti sociálního obchodu a přehledy o výkonnosti platforem.
- Influencer Marketing Hub – Data o velikosti a výdajích v odvětví influencer marketingu za rok 2025.
- Awisee – Statistiky chování spotřebitelů a nákupů řízených influencery za rok 2025.
Jaká je vaše reakce?