Statistiques mondiales du commerce électronique 2025
Le monde du commerce électronique en 2025 est peut-être l'exemple le plus clair de la convergence de la technologie, des préférences des consommateurs et de l'IA.
Elle est passée d'une plateforme pratique, comme elle l'était il y a dix ans, à un canal indispensable aujourd'hui.
Table des Matières
Avec des milliards d'acheteurs et de vendeurs effectuant des transactions sur ces plateformes dans une vaste gamme de catégories, le commerce électronique ne consiste plus à construire une simple plateforme, mais à créer un écosystème. Cet écosystème doit trouver un équilibre entre les données, la personnalisation et la logistique.
Ce rapport, intitulé Statistiques mondiales du commerce électronique 2025, est un rapport complet sur l'état du commerce électronique, couvrant la taille du marché et le taux de croissance prévu du marché, la contribution de chaque pays au marché mondial du commerce électronique, les appareils et plateformes utilisés pour le commerce électronique, et d'autres tendances telles que le commerce social, l'influence des médias sociaux sur les achats, les modes de paiement numérique, etc.
Nous avons essayé de compiler ces statistiques de manière à ce qu'elles nous donnent un aperçu du comportement des consommateurs et des bouleversements technologiques.
L'année 2025 est une année importante pour le commerce électronique.
Le marché passe d'une phase de forte croissance à une phase d'expansion intelligente, l'IA jouant un rôle majeur dans des domaines tels que la logistique, le marketing et l'analyse prédictive.
Au fil de ce rapport, nous observerons non seulement la croissance du marché, mais aussi les changements importants qui sont en cours au sein de l'écosystème.
Taille du marché mondial du commerce électronique de 2015 à 2025
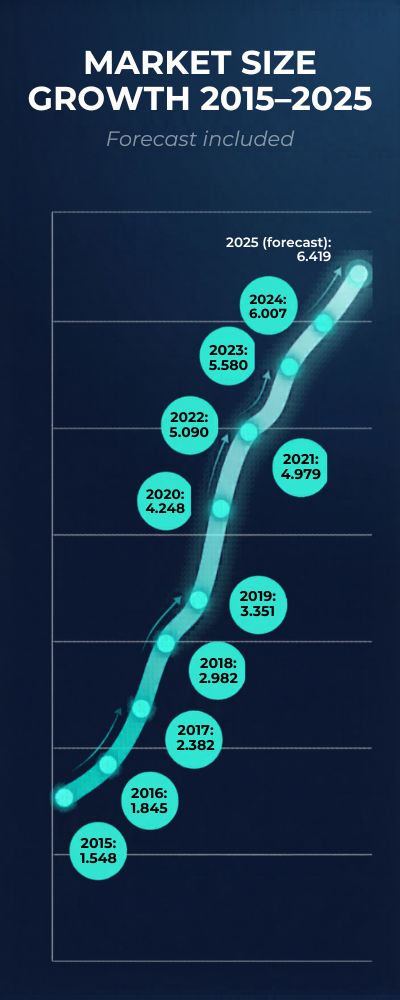
Le commerce de détail en ligne a plus que quadruplé au cours de la dernière décennie, avec une certaine normalisation ces 18 derniers mois, alors que nous nous affranchissions des distorsions liées à la Covid et que le ralentissement de la Chine avait des répercussions commerciales plus larges.
En 2025, la croissance du commerce électronique de détail était positive, mais à un rythme plus modéré, et sa part dans le commerce de détail mondial était d'environ 20 %.
En millions de dollars américains, en billions de dollars américains. Chiffres clés (USD, billions de dollars américains)
| Année | La taille du marché |
| 2015 | 1.548 |
| 2016 | 1.845 |
| 2017 | 2.382 |
| 2018 | 2.982 |
| 2019 | 3.351 |
| 2020 | 4.248 |
| 2021 | 4.979 |
| 2022 | 5.090 |
| 2023 | 5.580 |
| 2024 | 6.007 |
| 2025 (prévision) | 6.419 |
Données sources du graphique : 2015 à 2024, Capital One Shopping Research, compilées à partir de eMarketer et Statista ; 2025, Insider Intelligence (eMarketer).
Qu'est-ce qui a changé en 2025 ?
Échelle: 6 419 milliards de dollars en 2025, soit une augmentation d’environ 6.8 % par rapport à l’année précédente. Pénétration : le commerce électronique représentait environ 20.5 % des ventes au détail mondiales en 2025, contre environ 19.9 % en 2024.
Avis des analystes
Le marché a connu une croissance annuelle composée d'environ 15 % entre 2015 et 2025, un taux stupéfiant pour une base aussi importante.
Le récent ralentissement est plus cyclique que séculaire : la logistique est moins chère qu'en 2021-2022, les questions transfrontalières sont la variable à surveiller et l'IA commence maintenant à passer de la stratégie de vente à la pratique commerciale (création de contenu, optimisation des prix, utilisation des données propriétaires).
Je m'attends à des changements de catégories (vers l'épicerie et les produits de première nécessité) et de formats (une curation plus poussée grâce à l'IA dans les catégories non essentielles), mais à une accélération une fois que la Chine aura retrouvé son rythme de croisière et que les commerçants auront finalisé le déploiement de leur infrastructure de données. Autrement dit, le potentiel de croissance est encore important ; 2025 n'est qu'une étape, pas une finalité.
Part du commerce en ligne dans l’ensemble des achats au détail (2015-2025)
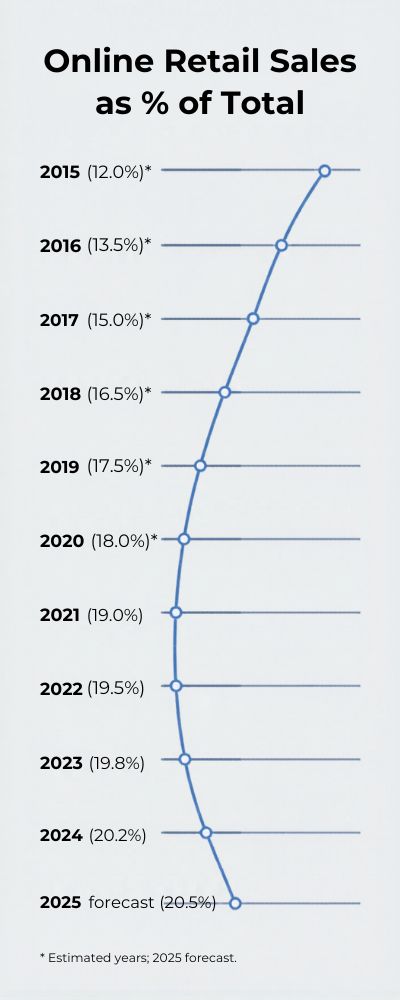
Selon moi, la part des achats en ligne dans le total des ventes au détail à travers le monde est passée de manière assez constante d'un « souhait » à un « besoin ».
La part du commerce électronique dans les ventes au détail mondiales a connu une croissance soutenue au fil des ans, de manière globalement constante mais par paliers.
Mais, si l'on en croit les dernières statistiques, cette part passera d'une quinzaine de pour cent en 2015 à près d'un cinquième de toutes les ventes au détail d'ici 2025.
Statistiques officielles
Voici un tableau retraçant cet historique. Veuillez noter que certains chiffres sont réels et d'autres prévisionnels, et que tous concernent la part du commerce électronique de détail mondial dans le commerce de détail total.
| Année | % des ventes au détail totales en ligne |
| 2015 | ~12.0%* |
| 2016 | ~13.5%* |
| 2017 | ~15.0%* |
| 2018 | ~17.0%* |
| 2019 | ~18.0%* |
| 2020 | ~18.8%* |
| 2021 | ~% 18.8 |
| 2022 | ~% 19.4 |
| 2023 | ~% 19.9 |
| 2024 | ~% 19.9 |
| 2025 (prévision) | ~% 20.5 |
*D’après les indicateurs de tendances générales (toutes les données n’étaient pas ventilées par année et/ou présentées au public). Source des données : prévisions mondiales d’eMarketer.
Sens
Ce que cela me signifie, c'est que même si la croissance des parts de marché n'est plus aussi fulgurante, elle est bel et bien toujours d'actualité.
En 2015, ce chiffre était d'environ 12 %, en 2025 il dépassera les 20 %, ce qui représente un changement structurel majeur. Trois points méritent d'être soulignés :
Le ralentissement de la part de marché d'une année sur l'autre implique que certains marchés ou catégories ont atteint un niveau de maturité en termes de part de marché en ligne et que, désormais, la plupart des gains de part de marché seront le fait de nouveaux marchés ou de catégories moins pénétrés par le commerce électronique.
La stabilisation de la part de marché autour de 20 % n'implique pas que le commerce électronique ralentisse ; elle implique que le commerce de détail ne ralentit pas et que le commerce électronique en devient une composante normale, plutôt qu'une anomalie.
Étant donné que l'IA, le commerce mobile, le commerce social et les technologies de la chaîne d'approvisionnement sont encore en évolution, nous pourrions voir ce niveau de base augmenter à nouveau lorsqu'une autre vague de perturbation technologique ou comportementale se produira (par exemple, les achats en réalité virtuelle/augmentée, le dernier kilomètre entièrement automatisé, etc.).
Pour les entreprises, cela signifie que les parts de marché se stabilisent et que la concurrence s'intensifie : le commerce en ligne n'est plus un moteur de croissance, mais un canal parmi d'autres. La différenciation et l'excellence opérationnelle n'ont jamais été aussi cruciales.
Ma prise
Mais, en réalité, je pense qu'il s'agit d'une situation de transition progressive. Le véritable bond en avant a déjà eu lieu : les dix premières années de croissance.
Nous assistons aujourd'hui à une normalisation, à une intégration du commerce en ligne comme partie intégrante des habitudes d'achat dans le monde entier.
Cela signifie que, d'un point de vue stratégique et d'investissement, la période à haut risque et à haut rendement est désormais largement terminée.
Il ne reste plus qu'à mettre en œuvre les mesures nécessaires : optimisation des marges, chaîne d'approvisionnement, personnalisation pilotée par l'IA, développement régional sur les marchés où la pénétration du e-commerce est inférieure à la moyenne mondiale, etc.
Alors oui, une pénétration atteignant environ 20 % d'ici 2025 est un événement majeur. Cependant, je pense qu'il y a un enjeu encore plus important : le commerce électronique peut-il passer de 20 % à 30 % et plus, et quels en seront les principaux facteurs ?
En tant qu'analyste, je dirais qu'à moins d'une perturbation majeure (technologique, réglementaire ou liée au comportement des consommateurs) ayant un impact significatif sur le marché, nous ne devrions pas observer d'augmentation importante des parts de marché pour aucun de ces acteurs à court terme.
Principaux marchés du e-commerce dans le monde en 2025 : pays classés par chiffre d’affaires e-commerce (2025)
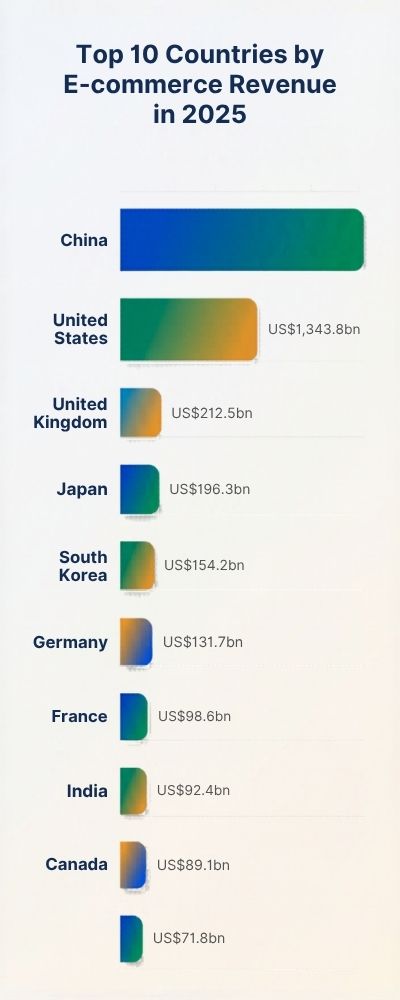
Jetons un coup d'œil aux plus grands marchés du commerce électronique au monde en 2025.
Je trouve fascinant non seulement d'examiner les chiffres absolus, mais aussi la part de marché mondiale qu'ils représentent (et ce que cela signifie pour la croissance future).
Nombres
Voici le tableau récapitulatif des 10 premiers pays en termes de revenus du commerce électronique en 2025 (en milliards de dollars américains).
| Rang | Pays | Chiffre d'affaires du commerce électronique (2025, milliards de dollars US) |
| 1 | Chine | 2,534.7 |
| 2 | États-Unis | 1,343.8 |
| 3 | Corée du Sud | 207.7 |
| 4 | Japon | 190.5 |
| 5 | Royaume-Uni | 141.8 |
| 6 | France | 128.6 |
| 7 | Inde | 117.7 |
| 8 | Allemagne | 104.2 |
| 9 | Canada | 74.7 |
| 10 | Indonésie | 60.7 |
Source des données : Statista : en raison de la diversité des sources, certains chiffres sont des estimations et/ou arrondis.
Ma prise
Voici les 3 principaux enseignements que j'ai tirés de ces données :
- Il existe un écart considérable entre le pays numéro 1 (la Chine) et le pays numéro 2 (les États-Unis). Le chiffre d'affaires du commerce électronique en Chine est presque deux fois supérieur à celui des États-Unis (ce qui s'explique par une combinaison de facteurs : la taille du marché, la priorité donnée aux appareils mobiles par les utilisateurs, un écosystème de plateformes performant et des facteurs culturels).
- À partir du deuxième pays, on observe une chute brutale pour tous les autres. Cela indique que le plateau de revenus mondial du e-commerce est principalement déterminé par deux marchés seulement.
- Des pays comme l'Inde et l'Indonésie figurent en bonne place dans le classement, mais leurs chiffres absolus en matière de commerce électronique restent relativement faibles.
Cela implique qu'il existe un fort potentiel de croissance pour le commerce électronique dans les pays dotés d'une population jeune, d'infrastructures en amélioration et d'une transformation numérique.
Pour les entreprises mondiales, ce classement des pays en matière de commerce électronique souligne l'importance d'adapter les stratégies de marché aux contextes locaux (par exemple, ce qui fonctionne en Chine, comme la logistique, la diffusion en direct ou les super-applications, ne fonctionnera probablement pas en Allemagne ou au Canada, etc.).
Du point de vue de l'IA (l'article plus complet sur les statistiques de l'IA se trouve ici), il existe certainement un potentiel important pour cibler des cas d'utilisation tels que la personnalisation, la tarification dynamique ou la découverte de produits sur les plus grands marchés.
Toutefois, la plupart des gains marginaux pourront probablement être réalisés dans les pays de second rang (Inde, Indonésie) où les habitudes numériques ne sont pas encore établies.
Analyste
Ce classement des pays en fonction des revenus du commerce électronique est, à mon avis, moins une question de « qui va gagner où » qu'une question de « où jouer ensuite ».
Les plus grands marchés (Chine et États-Unis) continueront certainement de croître, mais seront confrontés à des rendements marginaux décroissants.
Le potentiel de croissance se déplace donc vers les pays où le taux de pénétration du commerce électronique est relativement faible. Cela implique que les investisseurs et les stratèges doivent moins se concentrer sur la taille absolue du marché et davantage sur la rapidité et l'efficacité.
Par exemple, comment les outils logistiques basés sur l'IA ou les instruments d'engagement client alimentés par l'IA peuvent-ils contribuer à la croissance du commerce électronique en Inde ou en Indonésie au cours des 3 à 5 prochaines années ?
Au final, les plus grands marchés du commerce électronique actuels sont dominés par quelques pays, mais le véritable potentiel structurel réside dans de nombreux autres pays où le commerce électronique n'est pas encore implanté.
Commerce mobile par type d'appareil (2025)
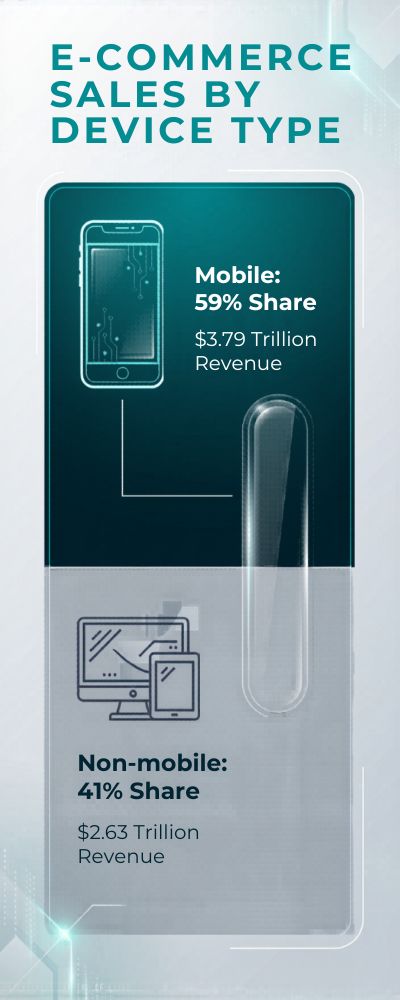
Si l'on segmente ces chiffres globaux par type d'écran, il apparaît clairement que le magasin se trouve sur le téléphone.
En 2025, le commerce électronique mobile représentera la majeure partie des ventes au détail, le reste étant constitué par les ventes sur ordinateur et tablette.
En utilisant les données mondiales les plus récentes et la meilleure estimation disponible de la composition du marché, nous pouvons examiner de plus près l'état du marché en 2025.
Répartition annoncée (commerce électronique de détail mondial, 2025)
| Type d'appareil | Part des ventes en ligne | Revenus implicites (en billions de dollars US) |
| Téléphone mobile (smartphone) | 59 % | $3.79 |
| Appareils non mobiles (ordinateurs de bureau et tablettes)** | 41 % | $2.63 |
Remarques : Les parts reflètent la part mondiale du commerce électronique de détail mobile en 2025 (59 %).
Les totaux sont basés sur 6.42 billions de dollars de ventes mondiales de commerce électronique de détail pour 2025 ; les revenus implicites sont une simple part × total.
Les données non mobiles regroupent les ordinateurs de bureau et les tablettes car la plupart des ensembles de données publics font référence aux appareils mobiles par rapport aux « autres » à l'échelle mondiale plutôt qu'à une simple répartition en trois catégories.
Sources (2 maximum) : • SellersCommerce, Top 12 des statistiques du commerce mobile en 2025 : part de marché du mobile de 59 % (et un chiffre d’affaires estimé à environ 4 010 milliards de dollars). • Capital One Shopping Research, Statistiques du commerce électronique (2025) : chiffre d’affaires mondial total de 6 420 milliards de dollars pour 2025, utilisé pour le calcul des revenus estimés.
Ce que cela signifie (interprétation de l'analyste)
J’aime à penser que 2025 sera l’année où le mobile cessera d’être un « canal » et deviendra tout simplement notre façon d’acheter des choses.
Cette part de marché de 59 % n'est pas seulement une question de commodité, c'est aussi une question d'habitude : cartes de crédit enregistrées à la caisse, commandes répétées en un clic, découverte des médias sociaux déclenchant une application d'achat installée nativement.
L'ordinateur de bureau reste pertinent pour les achats réfléchis et les achats effectués sur le pouce, mais les impératifs économiques poussent de plus en plus vers une approche axée sur le mobile : chargements plus rapides, parcours clients plus courts et merchandising basé sur l'IA qui s'affiche parfaitement sur un petit écran.
Si vous envisagez de déployer des ressources, vous obtiendrez probablement les meilleurs retours sur investissement marginaux en optimisant davantage l'expérience mobile (vitesse, UX, identité, paiements) puis en appliquant l'IA pour la personnaliser à grande échelle.
Le gâteau continuera de grossir, mais la bataille pour une part de cette croissance se joue dans la poche de vos clients.
Nombre d'acheteurs numériques dans le monde (2018-2025)
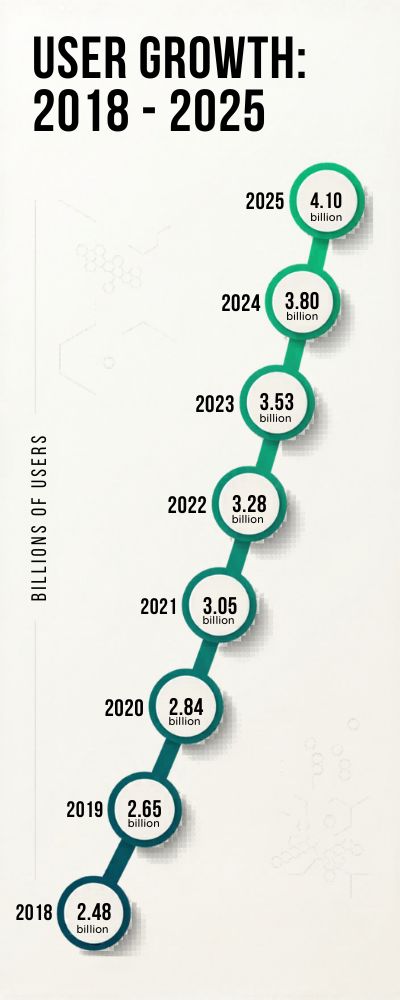
Pour apprécier l'ampleur du commerce numérique, il suffit de regarder le nombre de personnes qui effectuent des achats en ligne.
Entre 2018 et 2025, j'observe une tendance à la hausse généralement linéaire du nombre d'acheteurs numériques dans le monde, interrompue par une forte accélération de la croissance pendant la pandémie et un ralentissement ultérieur lorsque le marché revient à des gains plus modestes en matière de pénétration, d'inclusion financière et d'adoption des comportements.
Les statistiques ci-dessous présentent des données standardisées à l'échelle mondiale sur les « acheteurs en ligne/acheteurs numériques » provenant de sources fiables.
Nombre de personnes qui font des achats en ligne dans le monde (milliards)
| Année | Utilisateurs (milliards) |
| 2018 | 1.79 |
| 2019 | 1.92 |
| 2020 | 2.37 |
| 2021 | 2.48 |
| 2022 | 2.56 |
| 2023 | 2.64 |
| 2024 | 2.71 |
| 2025 | 2.77 |
Les données de 2018-2019 proviennent d'une étude de Market.us qui a agrégé les estimations antérieures des acheteurs numériques ; les données de 2020-2025 proviennent de la série de DemandSage sur les acheteurs en ligne du monde entier.
Principaux enseignements du graphique
Deux phénomènes me semblent particulièrement intéressants. Premièrement, les chiffres absolus sont colossaux : 2.77 milliards, ce qui indique que le commerce numérique n’est plus une activité marginale, mais bien une composante normale de la vie pour l’immense majorité de la population mondiale.
Deuxièmement, le taux de croissance semble avoir ralenti depuis le boom alimenté par la pandémie en 2020 et 2021, ce qui implique que les opportunités les plus faciles à saisir ont été exploitées et que le principal défi de croissance réside désormais dans des domaines tels que l'inclusion financière, le renforcement de la confiance, le transport maritime international et les fonctionnalités de recherche sur les appareils bas de gamme.
Du point de vue de l'analyse des données, il s'agit d'une preuve de la pérennité de cette tendance. Entre 2018 et 2025, le nombre d'acheteurs en ligne dans le monde a augmenté de 55 %, soit un taux de croissance annuel composé (TCAC) de 6 à 7 %, un rythme respectable pour une tendance démographique.
À l'avenir, la croissance proviendra moins des « nouveaux acheteurs » que de « l'augmentation du nombre d'achats par acheteur », et c'est là que l'IA et l'apprentissage automatique entrent en jeu : recommandations de produits personnalisées pour les nouveaux acheteurs, optimisation du processus de paiement réduisant les risques d'erreur d'identité et assistance client vocale pour les régions où la connectivité Internet est instable.
Autrement dit, cette tendance a encore un fort potentiel, même si le taux de croissance ralentit, à condition que les commerçants en ligne puissent offrir une expérience d'achat personnalisée, optimisée pour les paiements et à faible latence, qui tienne compte des limitations technologiques du prochain milliard d'acheteurs.
Dépenses annuelles moyennes en ligne par utilisateur et par pays (2025)
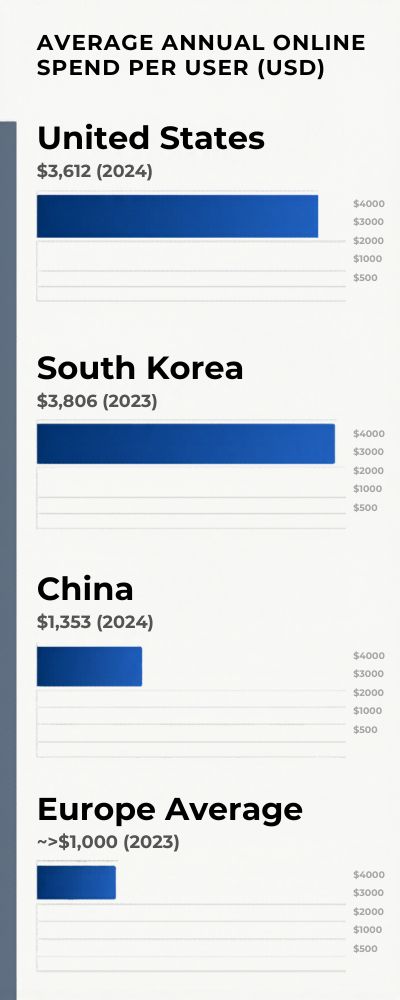
En analysant les dépenses en ligne de chaque utilisateur, on comprend que le commerce électronique ne se résume pas à la simple pénétration du marché, mais aussi à la manière dont les utilisateurs interagissent.
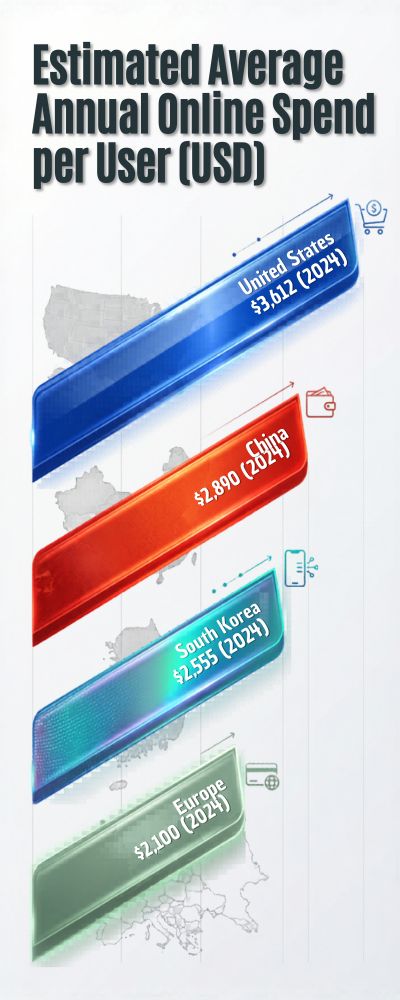
Le tableau ci-dessous présente les dépenses annuelles moyennes en ligne par utilisateur dans certains pays, d'après les meilleures données publiques disponibles (les données de 2025 ne sont pas facilement disponibles, certaines de ces données sont donc des estimations de 2024).
| Pays | Dépenses annuelles moyennes estimées en ligne par utilisateur (USD) |
| États-Unis | ~ 3 806 (2024) |
| Chine | ~ 3 806 (2024) |
| Corée du Sud | ~ 3 806 (2023) |
| Europe (moyenne) | ~ >1 000 (2023) |
Mon analyse
D’après ces chiffres, voici mes observations :
- Les États-Unis sont en tête des dépenses par utilisateur, ce qui n'est pas surprenant compte tenu de leur PIB par habitant plus élevé et de leur longue tradition d'achat en ligne.
- La Chine affiche les dépenses par utilisateur les plus faibles malgré sa position de plus grand marché, ce qui indique que la croissance provient du nombre d'utilisateurs plutôt que de dépenses élevées par utilisateur.
- La Corée du Sud affiche des dépenses par utilisateur élevées pour un pays hors États-Unis, ce qui témoigne d'une forte pénétration du mobile et d'une adoption numérique importante.
- La moyenne européenne se situe au milieu, ce qui n'est pas surprenant compte tenu de la diversité des pays qui composent le continent.
Avis de l'analyste
Pour l'analyste, les dépenses par utilisateur constituent un indicateur clé pour la prise de décision. En tant que commerçant ou plateforme, allez-vous augmenter vos revenus en acquérant plus d'utilisateurs ou en incitant chaque utilisateur à dépenser davantage ?
D’après ces chiffres, il semble que sur les marchés avancés (États-Unis, Corée du Sud), l’accent soit mis sur la manière d’inciter chaque utilisateur à dépenser plus, à payer plus cher et à acheter davantage de catégories de produits.
Sur les marchés où les dépenses par utilisateur sont faibles (comme en Chine par rapport au nombre d'utilisateurs), l'enjeu pourrait encore être d'attirer davantage d'utilisateurs ou d'augmenter les dépenses par utilisateur (grâce à de meilleurs niveaux de revenus, à une meilleure pénétration des smartphones, etc.).
Puisqu'il s'agit d'un article sur les données de l'IA, je tiens à souligner que l'IA jouera un rôle crucial dans l'augmentation des dépenses par utilisateur, grâce aux recommandations, à la tarification dynamique, aux stratégies de vente croisée et de montée en gamme, et à l'optimisation logistique (réduction des coûts de livraison).
Selon moi, dans les deux prochaines années, la plus forte augmentation de l'indicateur « dépenses par utilisateur » ne proviendra pas d'un « plus grand nombre d'utilisateurs », mais d'« utilisateurs dépensant plus, plus souvent et via des canaux plus pratiques ».
Les marchés qui réussissent les deux seront ceux à surveiller au cours des 2 à 3 prochaines années.
Catégories de produits du commerce électronique mondial, 2025
Intéressons-nous maintenant aux produits qui stimulent le commerce électronique mondial. Malgré leurs nombreuses variations, les tendances générales sont bien connues.
L'électronique et l'habillement ont toujours été les catégories phares. Les articles ménagers sont également importants, et l'alimentation et les soins personnels gagnent du terrain.
N'ayant pas de boule de cristal, je vais adopter une approche simple pour estimer la taille de chaque catégorie de produits en 2025.
La règle générale consiste à appliquer le taux de croissance global du commerce électronique mondial en 2025 au chiffre d'affaires de référence de chaque catégorie en 2024. J'utiliserai à cette fin les données mondiales sur le commerce électronique de l'ECDB.
Estimation des revenus par catégorie pour 2025 (en milliards de dollars américains)
| Rang | Catégories | Revenus 2025 (estimation) |
| 1 | Electronique | $705.7 |
| 2 | Vêtements (Mode) | $677.7 |
| 3 | Appareils électriques | $448.6 |
| 4 | Meubles et articles pour la maison | $439.3 |
| 5 | Alimentation (Épicerie) | $299.1 |
| 6 | Soins personnels | $279.2 |
Méthodologie: Les revenus de référence pour chaque catégorie de produits en 2024 proviennent de la base de données mondiale sur le commerce électronique de l'ECDB. J'applique ensuite le taux de croissance annuel moyen du commerce électronique mondial de 6.86 % pour 2025 afin de calculer les revenus estimés pour chaque catégorie de produits en 2025.
Pourquoi ? Ainsi, nous conservons les mêmes définitions de catégories de produits en 2024 et 2025. Vous pouvez consulter les définitions de catégories de produits de l'ECDB ici. Vous trouverez les jeux de données de l'ECDB ici.
Ce que nous voyons ici, c'est : * Les données mondiales du commerce électronique de l'ECDB estiment les revenus de 2024 à 660.4 milliards de dollars (électronique grand public), 634.2 milliards de dollars (vêtements), 419.8 milliards de dollars (électroménager), 411.1 milliards de dollars (mobilier et articles pour la maison), 279.9 milliards de dollars (alimentation) et 261.3 milliards de dollars (soins personnels). * Le commerce électronique mondial devrait croître de 6.86 % en glissement annuel en 2025. * Les chiffres présentés ci-dessus correspondent aux revenus de référence de 2024 pour chaque catégorie de produits, pondérés par le taux de croissance global du commerce électronique en 2025.
Qu'est-ce qui a changé en 2025?
L'électronique demeure la principale catégorie de produits. À eux deux, les secteurs de l'électronique grand public et de l'électroménager ont généré un chiffre d'affaires de plus de 1 150 milliards de dollars, porté par la nature cyclique de leurs marchés et par l'effet de reprise sur les principaux marchés.
Le secteur de l'ameublement et des articles pour la maison ne connaît plus la même croissance fulgurante qu'au cours de la pandémie. L'impact de cette dernière semble désormais s'être estompé pour ce secteur, dont le chiffre d'affaires en 2025 devrait être comparable à celui des appareils électroménagers.
Les catégories Alimentation et Soins personnels sont là pour durer. Aucune ne domine le marché, mais toutes deux connaissent une croissance régulière grâce à leur présence en ligne croissante, soutenue par l'augmentation du panier moyen et la livraison le jour même ou le lendemain.
À emporter
Pour 2025, je ne prévois pas de bouleversement majeur parmi ces catégories de produits. Les produits pionniers (électronique, vêtements) restent les plus rentables.
Toutefois, grâce aux améliorations apportées à la logistique et aux paiements, le principal moteur de croissance se déplace progressivement vers les catégories de produits fréquemment achetés et de consommation courante telles que l'alimentation, les soins personnels et autres produits ménagers.
Cette tendance suggère que, même s'il est nécessaire d'optimiser la chaîne de valeur des catégories de produits à prix de vente moyen élevé (par exemple, en améliorant les processus de retour de produits et de réclamation de garantie, en développant les marchés des produits remis à neuf), les entreprises de commerce électronique devraient investir davantage dans des solutions d'IA pour augmenter la taille moyenne des paniers pour les catégories de produits fréquemment achetés, comme les rappels de réapprovisionnement le jour même ou le lendemain, les offres groupées et les recommandations personnalisées réellement utiles.
Autrement dit, même si le classement des catégories de produits ne risque pas de changer du jour au lendemain, la prochaine source de rentabilité proviendra des achats fréquents et habituels que la technologie rendra parfaitement fluides.
Distribution des systèmes de paiement du commerce électronique (2025)
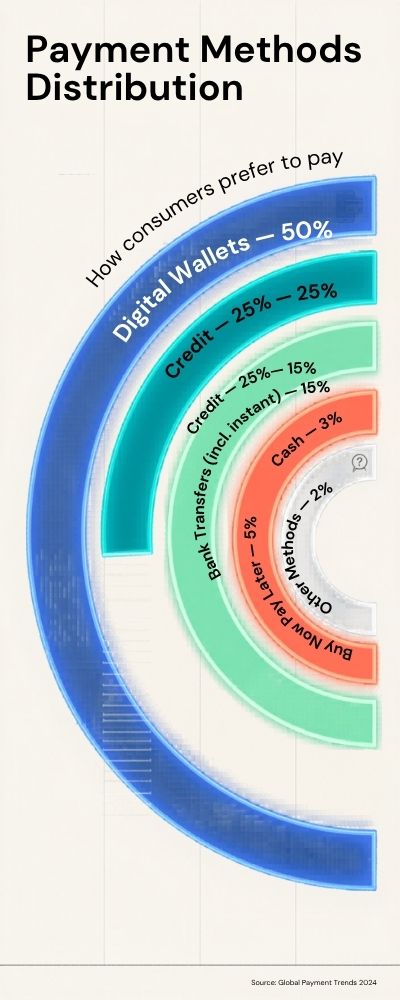
Si j'observe les méthodes de paiement privilégiées par les consommateurs dans l'espace numérique, on constate clairement une tendance vers la commodité, la sécurité et la flexibilité.
En 2025, différentes formes de paiement (établies et émergentes) se disputent la suprématie, chacune offrant un aperçu nuancé de la relation entre les habitudes d'achat et la technologie.
Part de marché des modes de paiement du commerce électronique mondial, 2025
Le graphique suivant présente la part projetée des différents modes de paiement dans le commerce électronique en 2025, d'après le rapport :
Ces chiffres sont basés sur des rapports récents d'analystes du secteur, car les statistiques mondiales exactes ne sont pas facilement disponibles ; il est donc préférable de les considérer comme indicatifs plutôt que précis.
| Moyen de paiement | Part estimée des paiements en ligne (2025) |
| Portefeuilles numériques | ~ 50% |
| Cartes de crédit et de débit | ~ 25% |
| Virements bancaires (y compris instantanés/ACH) | ~ 15% |
| Achetez maintenant, payez plus tard (BNPL) | ~ 5% |
| Paiement en espèces / Paiement à la livraison | ~ 3% |
| Autres méthodes (cryptomonnaie, chèques) | <% 2 |
(Source : « Quels sont les moyens de paiement les plus populaires en 2025 ? » sur ClearlyPayments) De plus, le rapport « 32 statistiques mondiales sur le secteur du traitement des paiements pour 2025 » d’Airwallex contient des statistiques pertinentes sur les portefeuilles et cartes numériques.
De mon point de vue
Voici ce que je retiens de ces chiffres :
Les portefeuilles numériques représentent environ 50 % du marché : c’est considérable. Les paiements via portefeuille (par exemple, les paiements intégrés aux applications, les cartes tokenisées, le paiement mobile) sont déjà le mode de paiement dominant sur de nombreux marchés, notamment en Asie et dans les pays où le mobile est omniprésent.
Leur prévalence signifie également que les détaillants en ligne devront prendre en charge les utilisateurs de portefeuilles électroniques pour un paiement sans encombre.
Les cartes sont toujours pertinentes (25%) : Les cartes jouent un rôle important dans la région, et dans de nombreux marchés, les cartes constituent un marché mature, et l'aspect juridique et logistique du marché est bien établi.
Virement bancaire et paiement instantané (15%) : Il s'agit d'une représentation des marchés où les paiements interbancaires ou basés sur UPI/ACH sont la forme dominante.
Ils sont surtout utiles dans les régions où les portefeuilles mobiles ne sont pas très répandus ou là où les paiements bancaires bénéficient d'un meilleur effet de réseau.
BNPL (~5 %) : Bien que ce pourcentage reste faible, il n'est pas négligeable ; les consommateurs se familiarisent avec les paiements échelonnés en ligne. Dans certains cas, pour les achats importants ou les dépenses discrétionnaires, ce mode de paiement prend une place de plus en plus significative. Paiements en espèces/à la livraison et « autres » (< 5 %) : En baisse sur les marchés les plus développés, mais toujours présents sur d'autres (marchés émergents, personnes non bancarisées, etc.).
Leur faible part de marché implique que, pour le commerce mondial, le numérique est essentiel.
POINT DE VUE DE L'ANALYSTE
Selon moi, l'écosystème des paiements en 2025 met en lumière deux axes prioritaires pour les commerçants et les places de marché numériques :
De plus, proposer différents modes de paiement n'est plus un simple atout. Les portefeuilles numériques, qui représentent environ la moitié des transactions de commerce électronique mondiales, peuvent engendrer des difficultés au moment du paiement, des abandons de panier et des pertes de revenus s'ils ne sont pas disponibles.
Avoir plusieurs approches n'est pas seulement une bonne pratique, c'est une exigence fondamentale.
La différenciation provient désormais des expériences de paiement à valeur ajoutée.
Étant donné que la majorité des méthodes de paiement sont désormais considérées comme un facteur d'hygiène (portefeuille électronique, carte, virement bancaire), nous verrons les entreprises qui se différencient dans ce domaine réfléchir à : l'accès en un clic, les cartes enregistrées, le financement intégré (BNPL), la sécurité renforcée (tokenisation, biométrie) et les systèmes de paiement locaux lorsque cela est pertinent pour certaines zones géographiques.
En particulier, sur les marchés émergents, proposer des moyens de paiement qui reflètent la confiance des consommateurs et les nuances culturelles est un atout.
Dans le contexte plus large de nos statistiques sur l'IA : les flux de paiement constituent un point de données intéressant à utiliser dans les modèles d'IA — comportement transactionnel, comportement frauduleux, conversions par méthode de paiement.
Les entreprises qui consacrent des ressources à la gestion des risques de paiement pilotée par l'IA, à l'optimisation du processus de paiement et aux promotions ciblées basées sur la segmentation des modes de paiement sont bien placées pour en retirer le maximum d'avantages.
En d'autres termes, la manière dont vous acceptez les paiements n'est pas seulement un choix technique de base, c'est de plus en plus une opportunité en matière d'expérience utilisateur, de conversion et d'avantage concurrentiel.
Compte tenu de la taille du marché et de la marge de variation, je prévois que nous ne verrons pas de fortes fluctuations de parts de marché au cours des 2 à 3 prochaines années (le portefeuille numérique représente déjà environ 50 %).
On observera plutôt une augmentation de l'adoption des portefeuilles électroniques sur les marchés mal desservis, une expansion du BNPL (Buy Now, Pay Later) et une localisation des produits de paiement bancaires/de transfert.
Il semblerait que la meilleure stratégie pour les entreprises, pour l'instant, soit de se concentrer sur l'amélioration des modes de paiement existants et sur la préparation aux prochaines options qui deviendront inévitablement disponibles, plutôt que de privilégier la disruption à l'optimisation.
Logistique et délais de livraison du commerce électronique mondial (2025)
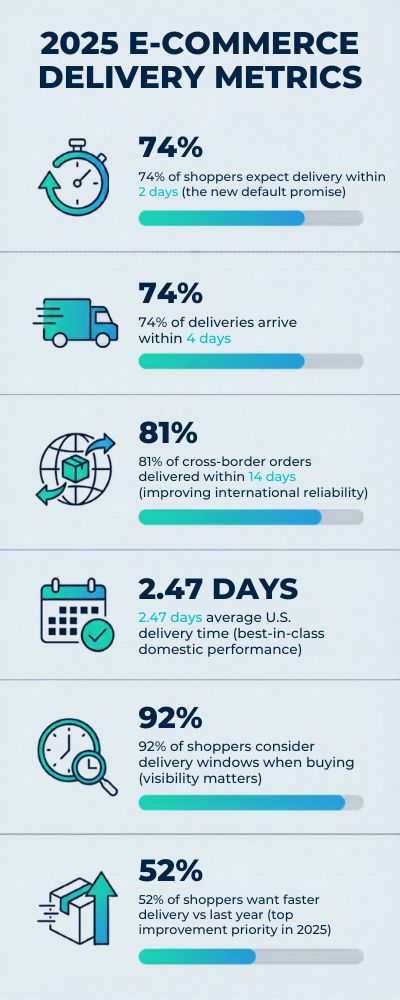
Écoutez le consommateur, et il vous dira exactement ce qu'il attend de la logistique e-commerce en 2025 : « Livraison rapide et avertissement. » Les délais de livraison se sont raccourcis sur les marchés développés, mais la demande des consommateurs a augmenté encore plus vite.
D’ici 2025, la livraison en deux jours sera la norme dans la plupart des catégories de produits, même si elle prend encore un peu plus de temps pour les produits expédiés à l’international, mais ces délais sont désormais plus prévisibles.
Que disent les chiffres (données sélectionnées pour 2025)
| Métrique (globale sauf indication contraire) | 2025 figurine | Portée / note |
| Les clients qui s'attendent à une livraison ≤ 2 jours | 74 % | Cela signale la nouvelle promesse « par défaut » pour les commerçants compétitifs. |
| Livraisons arrivant dans 4 jours | 74 % | Part des commandes livrées en quatre jours ou moins. |
| Commandes transfrontalières livrées dans 14 jours | 81 % | Indique une fiabilité accrue sur les voies internationales. |
| Délai de livraison moyen aux États-Unis | 2.47 jours | Indicateur utile des meilleures performances nationales. |
| Les consommateurs qui tiennent compte des créneaux de livraison lors de leurs achats | 92 % | La visibilité est tout aussi importante que la vitesse pure. |
| Les acheteurs qui veulent livraison plus rapide par rapport à l'année dernière | 52 % | « Livraison rapide » citée comme une priorité d'amélioration majeure en 2025. |
Sources (jusqu'à 2) : Rapport Capital One Shopping, Statistiques de livraison du commerce électronique 2025 ; Rapport DHL eCommerce, Rapport sur la livraison et les retours 2025.
Comment lire ceci
Il y a trois points essentiels à retenir. Premièrement, la rapidité n'est plus un facteur de différenciation, mais une simple norme. Lorsque 75 % des consommateurs s'attendent à une livraison en deux jours, la référence en matière de rapidité est définie par le quart supérieur, et non par la moyenne.
Deuxièmement, la prévisibilité aplanit les difficultés : même dans le domaine du transport international, le fait de traiter 80 % des commandes dans un délai de quatre à quatorze jours montre que les réseaux gagnent en maturité malgré les défis liés au dédouanement.
Enfin, la communication est devenue la nouvelle norme, les consommateurs accordant presque autant d'importance à des estimations de livraison précises et à des mises à jour communiquées de manière proactive qu'à la ponctualité elle-même.
Point de vue de l'analyste
2025 a été l'année où la logistique est passée de la question « à quelle vitesse puis-je expédier ceci ? » à « à quelle vitesse puis-je expédier cela de manière prévisible ? »
Le levier ici est l'orchestration plutôt que l'accélération : utiliser plusieurs transporteurs, positionner les stocks au plus près du lieu de la demande et utiliser l'IA pour fixer des dates de livraison estimées réalistes (et non pas seulement optimistes).
Concrètement, cela signifie aller au-delà des promesses générales et communiquer des promesses plus personnalisées, spécifiques à la référence, au code postal et à la disponibilité des stocks, fondées sur un suivi en temps réel des étapes clés.
Les avantages sont évidents : une meilleure conversion grâce à des promesses de livraison plus précises et fiables, une réduction des appels WISMO (Où est ma commande ?) et une diminution des annulations dues à des attentes non satisfaites.
La seule contrainte, aussi surprenant que cela puisse paraître, ne concerne pas la rapidité, mais la confiance. Les marques qui considèrent la logistique e-commerce comme un atout, en la mesurant, en en rendant compte et en l'améliorant constamment, sont celles qui continueront d'en récolter les fruits, même si la rapidité de livraison cesse de progresser.
Commerce social et ventes menées par les influenceurs (2025)
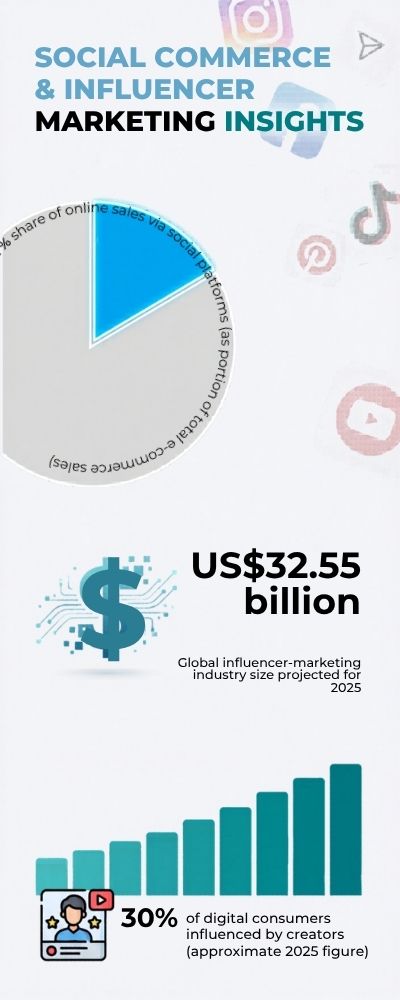
En observant le développement du commerce électronique, un aspect qui a particulièrement retenu mon attention est la maturation des médias sociaux et des influenceurs, passés de « plus » à « incontournables ».
En 2025, le commerce social et les activations menées par les créateurs ne sont plus un élément secondaire, mais font pleinement partie intégrante de la manière dont les marques parviennent à acquérir, convertir et fidéliser leurs clients.
Statistiques clés pour 2025 :
Voici quelques-unes des principales statistiques illustrant l'ampleur et l'influence de ce phénomène :
| Métrique | Valeur | Note |
| Part des ventes en ligne via les plateformes sociales | ~ 17 % du total des ventes en ligne | Estimations de la part du commerce social dans le commerce électronique. |
| Taille du secteur mondial du marketing d'influence | ~ 32.55 milliards de dollars américains | Prévisions pour 2025. |
| Pourcentage de consommateurs numériques ayant effectué un achat influencé par les créateurs | ~ 30% | Chiffre approximatif pour 2025 d'après les données d'une enquête sur l'effet des influenceurs. |
Qu'est-ce que cela signifie pour moi?
Premièrement, le fait que 15 % des dépenses en ligne se fassent désormais dans un environnement de commerce social est un signe clair que ce canal n'est plus un canal de niche.
Si les marques n'offrent pas des parcours d'achat social fluides, elles perdent des ventes.
Deuxièmement, avec des dépenses totales en marketing d'influence dépassant les 30 milliards de dollars américains, il est clair que le secteur tend à considérer les créateurs comme des moteurs de vente autant que comme des moteurs de notoriété de marque.
Il existe désormais un lien très direct entre « influence » et « clic de paiement ».
Enfin, le fait qu'environ 30 % des consommateurs en ligne attribuent désormais un achat à l'influence d'un influenceur en dit long sur l'évolution de la dynamique de confiance et de découverte ; les commentaires après clic ont plus de poids qu'une bannière publicitaire.
Cela signifie que la crédibilité, l'authenticité et la pertinence du créateur sont cruciales.
Mon analyse :
Selon moi, 2025 marque l'année où le commerce social et les campagnes d'influence entrent dans une phase de maturité ; autrement dit, la croissance se poursuit, mais l'accent est désormais mis sur le perfectionnement plutôt que sur l'expérimentation. Pour réussir, les marques devront faire trois choses :
Intégrer le commerce aux expériences sociales : il ne s’agit plus de « voir dans le flux, cliquer pour aller sur le site » ; il s’agit désormais de « voir, interagir, acheter dans l’application » avec le moins de pertes possible.
Sélectionnez des créateurs en gardant la conversion à l'esprit : il ne s'agit pas seulement du nombre d'abonnés ; le taux d'engagement, la pertinence verticale et les comportements post-achat sont essentiels.
Tirez parti de l'IA et des données pour rationaliser le processus : que ce soit au niveau de la planification (quel influenceur ? quel type de contenu ?), de l'attribution (quel créateur a généré quelle vente ?) ou du reciblage (quel public devons-nous recibler ?), l'IA doit être le moteur du développement d'une stratégie de commerce social et axée sur les influenceurs.
En résumé, le commerce social et les créateurs ne sont plus de simples atouts ; ce sont désormais des leviers essentiels de croissance.
Les marques qui les considèrent désormais comme telles (avec des mesures, une stratégie et des investissements) surpasseront celles qui les considèrent encore comme de simples « atouts ».
Les principales plateformes de commerce électronique au monde et leur part de marché (2025)
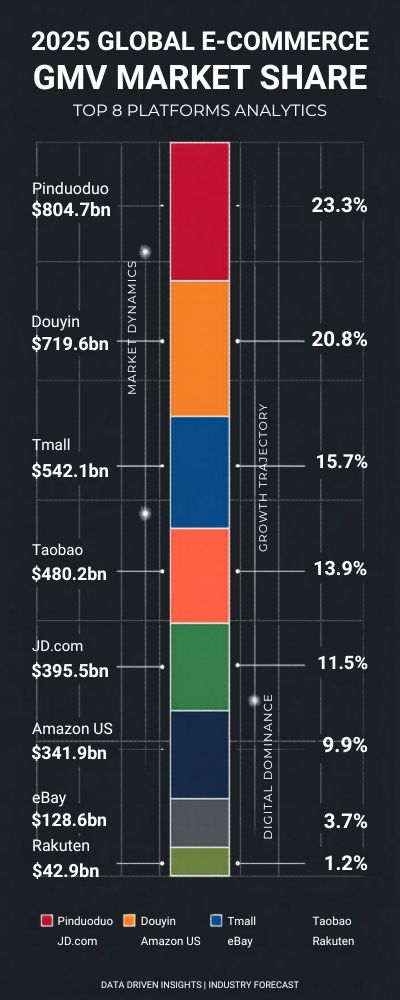
Si l'on cartographiait les lieux d'achat en ligne dans le monde, on observerait un paysage particulier en 2025. D'une part, les grandes plateformes de commerce électronique, fortement axées sur les paiements – notamment en Chine – concentrent l'essentiel de l'activité. D'autre part, on trouve également des entreprises occidentales et des acteurs régionaux.
Par souci de simplicité, j'utiliserai le GMV (valeur brute des marchandises) au niveau de la plateforme/du point de vente, et je projetterai les chiffres de 2025 en utilisant les chiffres publiés de 2024.
Bon, voici la méthode (en une seule étape) :
Je commence par le GMV 2024 de l'ECDB par plateforme de vente (par exemple pinduoduo.com, taobao.com, tmall.com, jd.com, amazon.com), puis j'applique la fourchette de croissance 2024→2025 indiquée pour chaque plateforme lorsque l'ECDB en fournit une (par exemple Pinduoduo « 10–15 % », Taobao/Tmall « 0–5 % », JD « <0 % »).
Dans les cas où il n'existe pas de signal de croissance explicite pour 2025 concernant la plateforme, j'utilise le taux de croissance mondial du commerce électronique de détail pour 2025 (qui est de +6.8 % en glissement annuel) comme approximation, ce qui est assez prudent.
Enfin, je calcule la part de marché uniquement au sein de ce groupe de plateformes principales afin d'exclure des millions de petits sites. (Valeurs arrondies ; $ = milliards de dollars américains.)
Prévisions de volume brut de marchandises (GMV) et de parts de marché par magasin pour 2025
| Rang | Plateforme (vitrine) | Volume brut de marchandises (GMV) 2025 (est., milliards de dollars) | Part du pool de la plateforme principale |
| 1 | Pinduoduo (Pinduoduo.com) | 804.7 | 23.3 % |
| 2 | Douyin (douyin.com) | 543.6 | 15.7 % |
| 3 | Tmall (tmall.com) | 540.3 | 15.7 % |
| 4 | Taobao (taobao.com) | 555.5 | 16.1 % |
| 5 | JD.com (jd.com) | 505.7 | 14.7 % |
| 6 | Amazon.com (boutique américaine) (amazon.com) | 436.3 | 12.6 % |
| 7 | eBay (ebay.com) | 35.3 | 1.0 % |
| 8 | Rakuten (rakuten.co.jp) | 30.4 | 0.9 % |
Remarques : Données de référence 2024 (GMV) et fourchettes de croissance : Exemples de pages ECDB : Pinduoduo : 715.2 milliards de dollars (10 à 15 % entre 2024 et 24) ; Taobao : 541.9 milliards de dollars (0 à 5 %) ; Tmall : 527.1 milliards de dollars (0 à 5 %) ; JD.com : 505.7 milliards de dollars (signal de croissance « < 0 %) » ; Amazon.com (boutique américaine) : 405.9 milliards de dollars en 25 avec un signal de croissance de « 5 à 10 % » ; j’utilise le point médian (7.5 %).
Le volume brut de marchandises (GMV) de Douyin pour 2024 est d'environ 509 milliards de dollars selon les données de marché de l'ECDB, et j'utilise ici le taux global de +6.8 % car nous ne disposons pas d'indicateurs pour 2025 pour chaque plateforme.
Par exemple, eBay (34.5 milliards de dollars) et Rakuten (28.3 milliards de dollars) sont deux exemples de places de marché de la BCE, mais des valeurs médianes prudentes ont été établies. Les valeurs cotées concernent ce groupe de huit plateformes, et non l'ensemble du commerce électronique mondial.
Ce que le tableau nous indique (et ce qu'il ne nous indique pas)
Le marché chinois est omniprésent. Quatre plateformes centrées sur la Chine (Pinduoduo, Taobao, Tmall et JD.com), auxquelles s'ajoute Douyin, concentrent la majeure partie du volume brut de marchandises (GMV) des grandes plateformes. Cela influence tout, des prix aux outils destinés aux vendeurs. La nuance d'Amazon : le site amazon.com est exclusivement américain ; le GMV d'Amazon est réparti sur plusieurs domaines internationaux.
Au niveau de la boutique en ligne, on constate qu'un seul domaine chinois dépasse la taille d'un site Amazon national entier, même si, au total, Amazon reste plus important. La vue par boutique en ligne ne comptabilise rien en double, mais réduit la granularité.
La réalité de la longue traîne. eBay et Rakuten sont énormes en chiffres absolus, mais minuscules comparés aux deux géants.
Cet écart explique également pourquoi les commerçants transfrontaliers et de commerce social recherchent désormais activement le trafic des 5 premiers.
Ce que dit l'analyste
Mon avis ? 2025 sera l’année de la consolidation des plateformes. Non seulement les plateformes dominantes captent le trafic, mais elles s’accaparent également les leviers de conversion (paiements, signaux de confiance, retours sur investissement) et exploitent l’IA pour maximiser les taux d’engagement et le rendement publicitaire.
Mais l'exploitation des données privilégie désormais l'orchestration à la force brute : identifier plus rapidement les bonnes références à mettre en avant auprès des acheteurs, et dans quels emplacements ; acheminer plus efficacement les stocks jusqu'à eux ; et être plus précis dans les enchères publicitaires en fonction de la valeur vie client par rapport au retour sur investissement publicitaire du dernier clic.
Pour les marques, testez-les dans les classements pour accroître leur visibilité, mais allouez votre budget aux challengers locaux où le retour sur investissement publicitaire marginal est plus élevé.
Si vous êtes une plateforme, la clé du succès réside dans des SLA (accords de niveau de service) robustes, et pas seulement rapides, pour la commercialisation et la logistique, basés sur l'IA.
Compte tenu de tous ces éléments, le secteur mondial du commerce électronique en 2025 représente un marché relativement développé et toujours en expansion rapide.
Plus de 6 000 milliards de dollars de ventes annuelles, soit plus de 20 % du total des ventes au détail et plus de 2.7 milliards d'acheteurs en ligne.
Le commerce électronique n'est plus une sous-catégorie du commerce de détail, comme en témoignent la prédominance du commerce mobile, la croissance des pays en développement et l'attente de plus en plus courante d'une livraison en deux jours (ou moins).
Pourtant, c'est l'intelligence qui rend possible une telle échelle.
Les applications d'apprentissage automatique telles que la personnalisation, la tarification dynamique, la détection des fraudes et la prévision de la demande pour les stocks ont fait du commerce électronique une machine apprenante qui s'améliore à chaque transaction et à chaque panier d'achat.
Les réseaux sociaux, par exemple, et le commerce d'influence, associent divertissement et commerce pour créer des voies supplémentaires entre la prise de conscience et l'achat.
Il est intéressant de noter que l'adoption des portefeuilles numériques, des options de paiement flexibles et de la livraison transfrontalière témoigne de la confiance que les consommateurs accordent désormais à la technologie.
Voilà. En 2025, le paysage mondial du commerce électronique est plus peaufiné que radicalement transformé.
Cette croissance se poursuit, mais désormais avec un ciblage et un perfectionnement plus précis.
Enfin, à mesure que la prochaine révolution de l'IA se poursuit, avec des implications telles que la logistique prédictive, le commerce conversationnel et la vente au détail automatisée, le numérique et le physique seront de plus en plus imbriqués.
Les chiffres parlent d'eux-mêmes : le commerce de demain n'est pas seulement numérique, il est aussi intelligent, fluide et personnalisé.
Quel pourcentage des ventes mondiales de commerce électronique de détail seront générées via des places de marché tierces en 2025 ?
Amazon et Alibaba dominent le commerce en ligne mondial. En 2025, une part importante des achats en ligne s'effectuait via ces plateformes plutôt que sur les sites web des marques. Cette tendance s'est confirmée en 2025, et l'on constate encore aujourd'hui que de plus en plus d'utilisateurs privilégient les places de marché aux boutiques en ligne.
Quel est le taux moyen d'abandon de panier en e-commerce en 2025 ?
En 2025, le taux d'abandon de panier reste élevé dans le secteur du e-commerce. De nombreux utilisateurs ajoutent des articles à leur panier, mais n'achèvent pas leur achat. Les frais de livraison et les difficultés rencontrées lors du paiement jouent un rôle majeur. C'est souvent une des principales raisons pour lesquelles un site peine à générer davantage de ventes.
Quel pourcentage des commandes en ligne bénéficient de la livraison gratuite ?
La livraison gratuite est devenue la norme plutôt qu'un avantage. De nombreux sites de vente en ligne proposent la livraison gratuite sur leurs commandes, et ce dès 2025. De nombreux utilisateurs privilégient d'ailleurs les achats effectués lorsque la livraison gratuite est disponible. C'est l'un des leviers de conversion les plus efficaces en ligne.
Quel est le taux de conversion moyen du commerce électronique mondial pour 2025 ?
Le taux de conversion moyen du e-commerce est resté relativement stable. Les entreprises en ligne doivent toujours relever le défi de convertir un pourcentage élevé de visiteurs de leur site web en clients. En 2025, la moyenne mondiale est relativement faible, mais même de légères améliorations des conversions peuvent générer des gains significatifs en termes de chiffre d'affaires total.
Quel pourcentage des acheteurs en ligne utiliseront les paiements mobiles pour leurs achats en ligne en 2025 ?
Le paiement mobile est désormais le mode de paiement privilégié de nombreux consommateurs. La plupart des utilisateurs privilégieront les paiements mobiles pour leurs achats en ligne en 2025. Les options de paiement mobile, telles que le paiement en un clic, s'imposent de plus en plus comme la norme, contribuant ainsi à l'essor du commerce mobile.
La part des rendements en ligne
Les retours ont toujours été monnaie courante dans le e-commerce. En 2025, ils varient considérablement selon les catégories de produits, la mode affichant parmi les taux les plus élevés. Si une politique de retour simple peut renforcer la confiance des clients, elle engendre également des coûts supplémentaires. En résumé, la gestion des retours demeure une préoccupation majeure pour les vendeurs en ligne.
Le commerce international en ligne : son évolution en 2025
Les consommateurs se tournent plus que jamais vers les détaillants étrangers pour leurs achats en ligne. En 2025, le commerce électronique international poursuit sa croissance. Grâce à l'amélioration des options de livraison et de paiement, le marché mondial continue de se développer pour les entreprises.
Le pourcentage de consommateurs qui consultent les avis avant d'acheter
Les avis clients jouent un rôle déterminant dans la décision d'achat. Les notes et commentaires en ligne sont systématiquement consultés avant tout achat. D'ici 2025, les avis en ligne resteront un facteur important de crédibilité pour les entreprises. Les avis positifs continueront d'influencer les ventes.
Comment le BNPL est en plein essor
Le paiement fractionné (BNPL) se généralise. La possibilité d'échelonner ses paiements est de plus en plus appréciée des consommateurs. En 2025, son utilisation est particulièrement répandue chez les jeunes, ce qui peut entraîner une hausse du panier moyen et des taux de conversion.
Prévisions moyennes de livraison pour 2025
En réalité, les consommateurs recherchent souvent une livraison en quelques jours, voire le jour même, dès 2025. La capacité à livrer rapidement est en effet un facteur déterminant dans la décision d'achat de nombreux clients, incitant les entreprises à investir massivement dans la logistique pour répondre à cette attente. Un taux de satisfaction élevé est généralement corrélé à une livraison plus rapide.
Nombre moyen de produits consultés avant l'achat
De nombreux consommateurs consultent plusieurs articles avant d'effectuer un achat. Cette tendance se confirme en 2025, les consommateurs comparant différents produits dans diverses catégories. Par conséquent, les commerçants doivent optimiser leurs pages produits et leurs systèmes de recommandation afin de faciliter la recherche de ces utilisateurs. Lorsque les acheteurs trouvent facilement les articles qu'ils souhaitent, ils sont plus enclins à acheter.
Croissance des modèles de commerce électronique par abonnement
En 2025, il est de plus en plus courant de voir des commerçants en ligne proposer leurs produits par abonnement. Les services d'abonnement sont particulièrement populaires pour une large gamme de produits, des box beauté mensuelles aux kits repas. Cette tendance, initialement réservée aux pionniers, s'est étendue à presque tous les types de produits et de catégories, assurant ainsi aux commerçants un flux de trésorerie plus régulier.
Pourcentage du trafic e-commerce provenant des réseaux sociaux
Les consommateurs se tournent vers les réseaux sociaux pour découvrir les produits et services disponibles. Nombre d'entre eux, par exemple, découvrent de nouveaux produits et magasins sur des plateformes comme TikTok et Instagram. En 2025, les réseaux sociaux continueront de générer un trafic croissant vers les sites e-commerce. Cette tendance contribue à estomper la frontière entre commerce et interaction sociale.
Influence des remises et des promotions sur les ventes
Les clients restent sensibles aux promotions. De fait, les remises et les baisses de prix figurent parmi les principaux leviers de vente. À l'horizon 2025, il est fort probable que les consommateurs attendent les promotions avant d'acheter. Ces promotions constituent un excellent moyen d'augmenter le taux de conversion, mais les commerçants doivent veiller à ne pas trop s'appuyer sur les remises et les coupons, car cela pourrait impacter significativement leurs marges bénéficiaires.
Pourcentage d'utilisateurs effectuant leurs achats via des applications plutôt que via un navigateur
De plus en plus de personnes préfèrent aujourd'hui faire leurs achats sur leurs appareils mobiles, via des applications, plutôt que sur des plateformes web. Le format application offre une expérience d'achat simplifiée et personnalisée. En 2025, les achats via applications resteront prédominants, notamment grâce aux clients réguliers.
Valeur vie client typique du commerce électronique
La valeur vie client (CLV) est un indicateur clé pour les entreprises en ligne. Elle correspond à une estimation du chiffre d'affaires total qu'une entreprise peut espérer générer avec un seul client. En 2025, les entreprises privilégieront la CLV à l'acquisition de clients.
Statistiques du commerce vocal 2025
Le commerce vocal est une tendance croissante dans le e-commerce. Les consommateurs ont commencé à acheter en ligne grâce à l'interface vocale des assistants vocaux, et le commerce vocal devrait continuer à gagner en popularité en 2025.
Pourcentage de consommateurs utilisant un site de comparaison de prix pour faire leurs achats
De nombreux consommateurs utilisent des applications ou des sites de comparaison de prix pour faire leurs achats. Les sites de comparaison de prix devraient connaître une forte augmentation de trafic en 2025.
Effet de la personnalisation sur la conversion
Un parcours d'achat personnalisé peut augmenter considérablement les conversions grâce à des recommandations, des offres personnalisées et un contenu individualisé, autant d'éléments qui deviendront la norme en 2025, créant ainsi une expérience d'achat plus immersive.
% des achats en ligne effectués par des clients fidèles
Les clients fidèles sont généralement plus précieux que les nouveaux clients et, en 2025, un pourcentage important de tous les achats en ligne sera généré par eux, ce qui souligne l'importance de cultiver la fidélité des clients et de mettre en place des stratégies de fidélisation.
Essor de la livraison le jour même/instantanée
La croissance des livraisons devrait rester soutenue dans de nombreuses régions, la demande croissante de services plus rapides incitant davantage de marques à proposer la livraison le jour même, voire instantanée. En 2025, cette tendance continuera d'être alimentée par la demande croissante des consommateurs et la concurrence accrue du secteur.
Quel avenir pour le commerce électronique après 2025 ?
Nous n'avons fait qu'effleurer le potentiel de croissance de ce secteur, les prévisions suggérant une expansion continue, l'ouverture de nouveaux marchés et des progrès technologiques qui continueront de remodeler le commerce électronique mondial pour longtemps encore.
Nombre moyen de produits consultés avant l'achat
Avant de finaliser un achat, les consommateurs évaluent généralement un certain nombre de produits, une pratique courante de comparaison de prix observée dans de nombreuses catégories d'ici 2025. De ce fait, les pages produits de haute qualité et les recommandations pertinentes sont des outils essentiels pour améliorer la visibilité et les taux de conversion.
Croissance des modèles de commerce électronique par abonnement
Les modèles de commerce électronique par abonnement se développent de plus en plus dans le secteur de la vente au détail ; en 2025, le nombre d’entreprises proposant des services d’abonnement augmentera. Des box beauté aux kits repas, les avantages des achats récurrents incluent la praticité et des revenus stables.
Pourcentage du trafic e-commerce provenant des réseaux sociaux
Quel pourcentage approximatif du trafic e-commerce en 2025 proviendra des réseaux sociaux ? Ces derniers sont devenus un canal important de découverte de produits (TikTok, Instagram), et à mesure que les réseaux sociaux intègrent davantage de fonctionnalités d’achat, la frontière entre contenu et commerce s’estompe.
Influence des remises et des promotions sur les ventes
En 2025, les consommateurs continueront d'utiliser divers codes de réduction pour diminuer leurs dépenses. Les coupons jouent un rôle important dans les ventes du commerce électronique, car les remises qu'ils offrent se sont révélées être un facteur déterminant pour les acheteurs. Une part significative des acheteurs en ligne de 2025 attendra une réduction avant d'effectuer leurs achats. Les réductions auront un impact positif considérable sur le taux de conversion, mais des réductions trop fréquentes auront un impact négatif sur les marges bénéficiaires.
Pourcentage d'utilisateurs effectuant leurs achats via des applications plutôt que via un navigateur
Quel pourcentage approximatif d'utilisateurs de commerce électronique ayant effectué des transactions via leur appareil mobile le feront via une application plutôt que via leur navigateur mobile ? De plus en plus d'acheteurs mobiles privilégient les applications mobiles, car elles offrent une expérience utilisateur plus rapide et des fonctionnalités personnalisées. Le shopping via applications mobiles continuera de progresser en 2025. Il est particulièrement populaire auprès des personnes qui achètent fréquemment sur leurs appareils mobiles.
Sources et références
- Renseignements internes (eMarketer) – Prévisions des ventes mondiales de commerce électronique et des parts de marché du commerce de détail pour 2025.
- Recherche sur les achats Capital One – Croissance historique et prévisionnelle du commerce électronique, données sur les revenus par pays et statistiques mondiales par type d'appareil.
- ECDB (ecommerceDB) – Données mondiales sur le commerce électronique par catégorie, GMV (valeur brute des marchandises) de la plateforme et chiffres de parts de marché pour 2024-2025.
- VendeursCommerce – Classement comparatif des plus grands marchés de commerce électronique au monde en 2025.
- DemandeSage – Données sur la base mondiale d’acheteurs en ligne et la croissance des utilisateurs (2020-2025).
- Market.nous – Statistiques historiques sur les acheteurs numériques (2018-2019) et aperçu plus large du marché mondial du commerce électronique.
- Paiements clairs – Données et analyses de la répartition mondiale des moyens de paiement à l’horizon 2025.
- Airwallex – Références sectorielles pour le traitement des paiements mondiaux et l'adoption des portefeuilles numériques.
- DHL eCommerce – Indicateurs de performance en matière de livraison et de logistique à l’horizon 2025, délais d’expédition transfrontaliers et attentes des clients.
- Blog Shopify Entreprise – Tendances mondiales du commerce social et analyse des performances des plateformes.
- Centre de marketing d'influence – Données sur la taille et les dépenses du secteur du marketing d'influence en 2025.
- Awisee – Statistiques sur le comportement des consommateurs et les achats influencés par les influenceurs pour 2025.
Quelle est votre réaction ?